Bei der Gewerbemiete trägt der Vermieter die Nebenkosten zunächst selbst. Der Mieter zahlt sie nur dann, wenn der Mietvertrag das ausdrücklich und klar genug regelt. Anders als bei Wohnraum gibt es für Gewerberäume kaum gesetzliche Vorgaben. Was umgelegt wird, wie verteilt wird und bis wann abzurechnen ist, folgt deshalb vor allem aus dem Vertrag und aus der Rechtsprechung des Bundesgerichtshofs. Im Folgenden erläutern wir, worauf Vermieter und Eigentümer von Gewerbeimmobilien achten sollten, damit die Abrechnung nachvollziehbar und belastbar bleibt.
Kurz gesagt
- Ohne Vereinbarung keine Umlage: Nach dem Gesetz trägt der Vermieter die Lasten der Mietsache. Gewerbemieter zahlen Nebenkosten nur, wenn der Vertrag es vorsieht.
- Mehr Spielraum als bei Wohnraum: Neben den Positionen der Betriebskostenverordnung lassen sich zum Beispiel Verwaltungs- oder Instandhaltungskosten vereinbaren, sofern die Klausel transparent ist.
- Vorauszahlung oder Pauschale: Vorauszahlungen werden jährlich nach tatsächlichen Kosten abgerechnet, eine Pauschale nicht. Heiz- und Warmwasserkosten sind verbrauchsabhängig abzurechnen.
- Abrechnungsfrist ohne Ausschlusswirkung: Die Abrechnung ist in der Regel binnen eines Jahres fällig, Nachforderungen gehen bei Verspätung aber nicht automatisch verloren.
- Umsatzsteuer: Hat der Vermieter zur Umsatzsteuer optiert, kann vereinbart werden, dass auch die Nebenkosten zuzüglich Umsatzsteuer zu zahlen sind.
Inhaltsverzeichnis
- Inhalt
- Rechtliche Grundlage: Der Vertrag entscheidet
- Welche Nebenkosten auf Gewerbemieter umgelegt werden können
- Vorauszahlung oder Pauschale
- Verteilung und Abrechnung in der Praxis
- Fristen für die Nebenkostenabrechnung
- Nebenkosten und Umsatzsteuer
- Wie hoch sind Nebenkosten bei Gewerbeflächen?
- Typische Fehler im Gewerbemietvertrag
- Unsere Sicht aus der Verwaltungspraxis
- Mietverwaltung und Abrechnung für Gewerbeobjekte
- Häufige Fragen
- Quellen
Inhalt
- Rechtliche Grundlage: Der Vertrag entscheidet
- Welche Nebenkosten auf Gewerbemieter umgelegt werden können
- Vorauszahlung oder Pauschale
- Verteilung und Abrechnung in der Praxis
- Fristen für die Nebenkostenabrechnung
- Nebenkosten und Umsatzsteuer
- Wie hoch sind Nebenkosten bei Gewerbeflächen?
- Typische Fehler im Gewerbemietvertrag
- Unsere Sicht aus der Verwaltungspraxis
- Häufige Fragen
Rechtliche Grundlage: Der Vertrag entscheidet
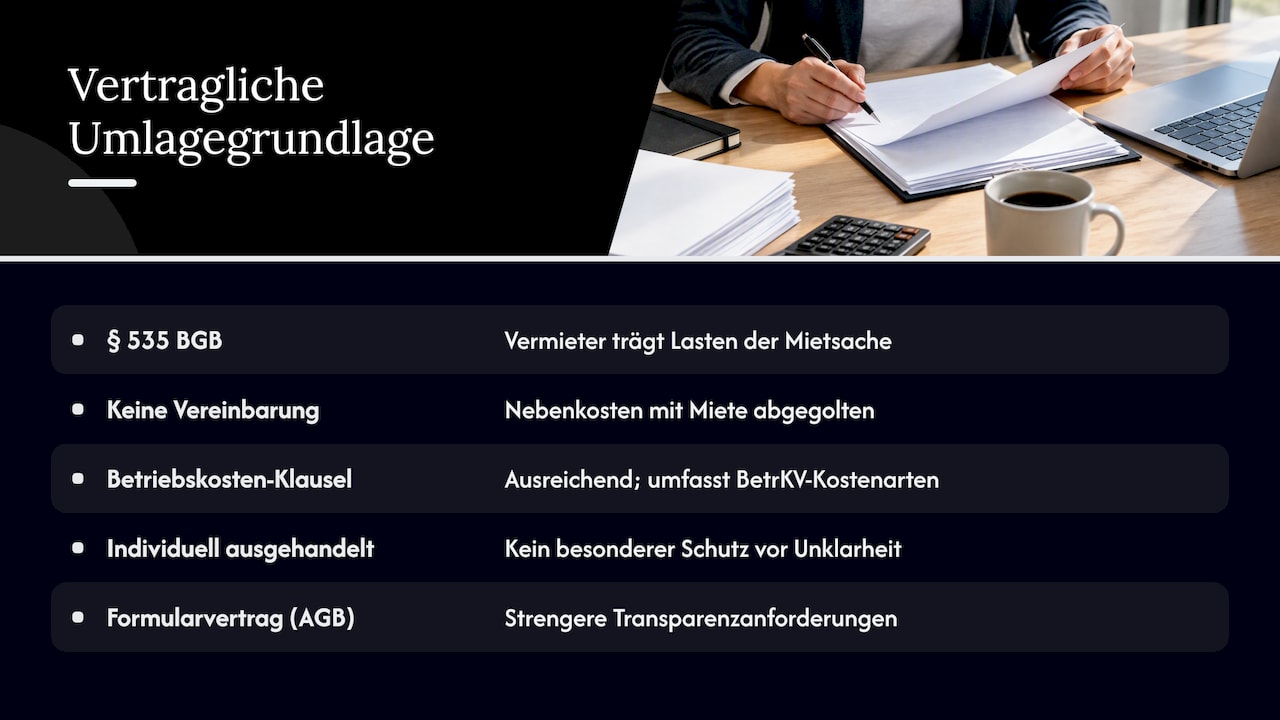
Ausgangspunkt ist § 535 BGB. Danach hat der Vermieter die auf der Mietsache ruhenden Lasten zu tragen. Wer als Vermieter Betriebskosten an den Gewerbemieter weitergeben möchte, muss dies deshalb ausdrücklich vertraglich vereinbaren. Fehlt eine solche Regelung, sind die Nebenkosten mit der vereinbarten Miete abgegolten.
Eine gesetzliche Umlageregel wie im Wohnraummietrecht gibt es für Gewerberäume nicht. Die IHK Cottbus weist darauf hin, dass die umlagefähigen Nebenkosten im Mietvertrag geregelt sein müssen und dafür üblicherweise die einzelnen Positionen aufgelistet werden.
Wie genau die Klausel formuliert sein muss, hat der Bundesgerichtshof präzisiert. Mit Urteil vom 8. April 2020 (XII ZR 120/18) entschied er, dass auch im Gewerbemietrecht eine Vereinbarung, nach der der Mieter „sämtliche Betriebskosten“ trägt, ausreichend bestimmt ist. Gemeint sind dann die Kostenarten im Sinne der Betriebskostenverordnung. Der BGH betont zudem einen Unterschied: Bei individuell ausgehandelten Verträgen bedarf es keines besonderen Schutzes vor unklaren Pflichten, bei vorformulierten Klauseln (Allgemeinen Geschäftsbedingungen) gelten dagegen strengere Transparenzanforderungen.
Für die Praxis heißt das: Je weiter eine Umlage über den bekannten Katalog hinausgeht, desto genauer sollte sie beschrieben sein. Einen Überblick über verschiedene Vertragsformen geben wir in unserem Beitrag zu den Arten von Mietverträgen.
Hinweis: Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine Rechtsberatung. Bei der Gestaltung oder Auslegung eines konkreten Gewerbemietvertrags wenden Sie sich bitte an eine Rechtsanwältin oder einen Rechtsanwalt für Mietrecht.
Welche Nebenkosten auf Gewerbemieter umgelegt werden können
Im gewerblichen Bereich besteht weitgehende Vertragsfreiheit. Neben den klassischen Betriebskosten lassen sich deshalb auch Verwaltungskosten, Instandhaltungskosten sowie Kosten für Klimaanlage und Überwachung vereinbaren, die bei Wohnraum nicht umlagefähig wären.
Die Grenze zieht vor allem das Transparenzgebot. So hat der BGH am 3. August 2011 (XII ZR 205/09) entschieden, dass eine formularmäßige Klausel über nicht näher aufgeschlüsselte Center-Management-Kosten in einem Einkaufszentrum unwirksam ist. Der Mieter muss erkennen können, welche Kosten auf ihn zukommen.
| Kostengruppe | Beispiele | Hinweis zur Vereinbarung |
|---|---|---|
| Betriebskosten nach BetrKV | Grundsteuer, Wasser und Abwasser, Heizung und Warmwasser, Aufzug, Müllabfuhr, Gebäudereinigung, Gartenpflege, Hauswart, Versicherungen | Ausdrücklich vereinbaren; eine Bezugnahme auf „sämtliche Betriebskosten“ genügt nach BGH |
| Sonstige Betriebskosten | Wartung von Brandschutz- oder Sicherheitstechnik, Dachrinnenreinigung | Einzeln und konkret benennen |
| Zusätzliche Kosten im Gewerbe | Verwaltungskosten, Instandhaltung von Gemeinschaftsflächen, Klimaanlage, Bewachung | Möglich, aber transparent beschreiben, möglichst mit Umfang oder Obergrenze |
| Sammelpositionen | „Center-Management“, „Nebenkosten aller Art“ ohne Erläuterung | In Formularverträgen unwirksam, wenn nicht aufgeschlüsselt |
Welche Positionen bei Wohnraum zulässig sind, zeigt unser Beitrag Betriebskosten umlagefähig. Dieser Katalog ist auch im Gewerbe ein guter Ausgangspunkt, weil viele Verträge auf ihn verweisen.
Vorauszahlung oder Pauschale
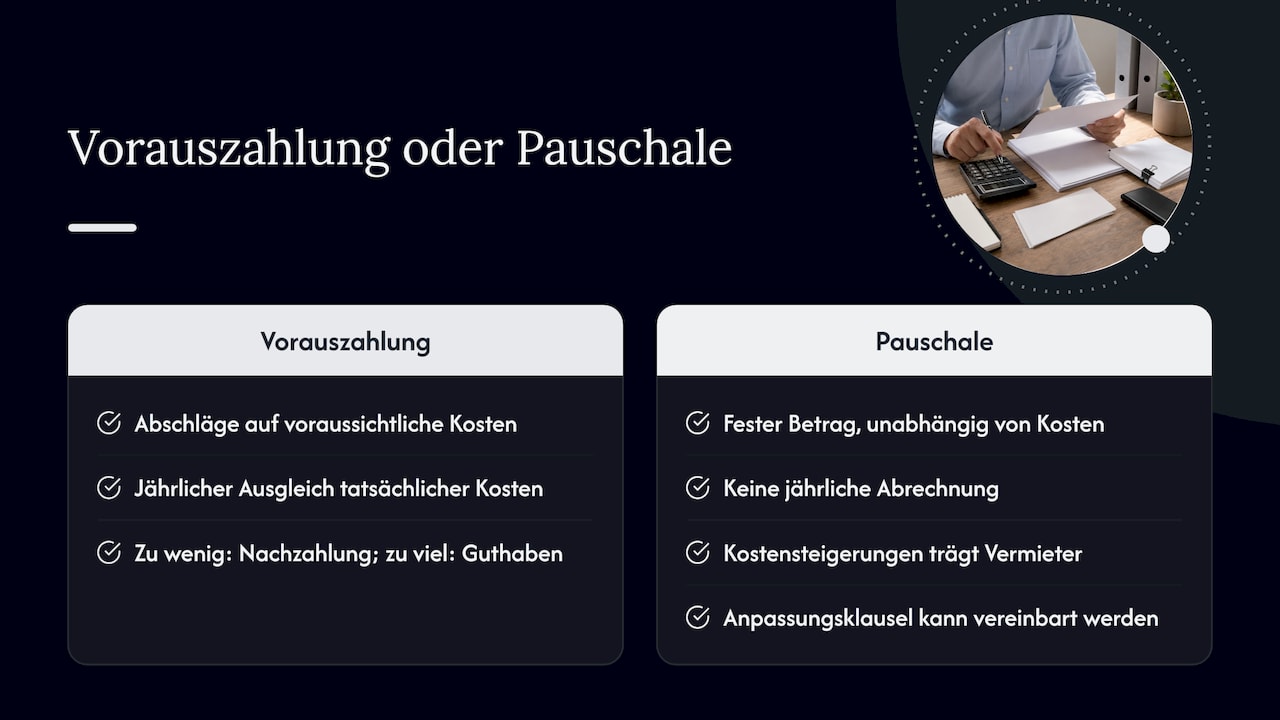
Der Gewerbemietvertrag kann die Nebenkosten auf zwei Arten regeln. Beide haben ihre Berechtigung, sie wirken sich aber unterschiedlich auf Aufwand und Risiko aus.
Vorauszahlungen: Der Mieter leistet monatliche Abschläge auf die voraussichtlichen Kosten. Nach Ablauf des Abrechnungszeitraums werden die tatsächlichen Kosten mit den Vorauszahlungen verrechnet. Reichen die Abschläge nicht aus, entsteht eine Nachzahlung; wurde zu viel gezahlt, ein Guthaben des Mieters.
Pauschale: Der Mieter zahlt einen festen Betrag, unabhängig von den tatsächlichen Kosten. Eine jährliche Abrechnung und ein Umlageschlüssel entfallen. Steigen die Kosten, trägt der Vermieter die Differenz, sofern der Vertrag keine Anpassung des Pauschalbetrags vorsieht. Eine solche Anpassungsklausel kann vereinbart werden.
Eine wichtige Einschränkung gilt für Heizung und Warmwasser: Diese Kosten können in zentral versorgten Gebäuden nicht pauschal abgegolten werden, sondern sind verbrauchsabhängig abzurechnen (dazu mehr im nächsten Abschnitt).
Zum Vergleich: Für Wohnraum erlaubt § 556 Abs. 2 BGB ebenfalls Pauschalen oder Vorauszahlungen, die Vorauszahlungen dürfen dort nur in angemessener Höhe vereinbart werden. Auch im Gewerbe empfehlen wir, Abschläge realistisch an den Vorjahreskosten auszurichten. Das vermeidet hohe Nachzahlungen, die das Verhältnis zum Mieter belasten.
Verteilung und Abrechnung in der Praxis
Nur tatsächlich entstandene Kosten
Umgelegt werden dürfen nur die Kosten, die im jeweiligen Jahr tatsächlich entstanden sind. Fiktive Kosten oder Leistungen, die nicht erbracht wurden, gehören nicht in die Abrechnung. Das setzt eine saubere Belegführung voraus: Rechnungen, Verträge mit Dienstleistern und Zählerstände sollten für jeden Abrechnungszeitraum vollständig vorliegen.
Der Umlageschlüssel
In gemischt genutzten Objekten oder Gewerbeparks mit mehreren Mietparteien entscheidet der Verteilerschlüssel über die Gerechtigkeit der Abrechnung. Üblich sind die Verteilung nach Fläche, nach Verbrauch oder nach Einheiten. Ein Einzelhändler mit hohem Wasserverbrauch und ein Steuerbüro im selben Haus sollten nicht pauschal nach Quadratmetern belastet werden, wenn Zwischenzähler eine gerechtere Verteilung ermöglichen. Welche Schlüssel üblich sind und wann welcher sinnvoll ist, erläutern wir unter Verteilerschlüssel Nebenkosten.
Bei Häusern mit Wohnungen und Gewerbeeinheiten lohnt sich ein Vorwegabzug: Kosten, die überwiegend durch das Gewerbe entstehen, etwa ein höheres Müllaufkommen, werden zuerst der Gewerbeeinheit zugeordnet. So bleibt die Abrechnung für die Wohnungsmieter nachvollziehbar.
Heizkosten nach der Heizkostenverordnung
Die Heizkostenverordnung gilt für die Verteilung der Kosten zentraler Heizungs- und Warmwasseranlagen auf die Nutzer der versorgten Räume. Sie unterscheidet nicht zwischen Wohnungen und Geschäftsräumen und ist damit auch im Gewerberaummietrecht grundsätzlich verbindlich. Ausnahmen regelt § 11 der Verordnung. Für Vermieter bedeutet das: Verbrauchserfassung, Ablesung und verbrauchsabhängige Verteilung müssen auch bei Büro- und Ladenflächen korrekt organisiert sein.
Für gewerbliche Mieter ist der eigene Verbrauch damit ein spürbarer Hebel. Neben dem Heizverhalten spielt auch der Wärmeschutz an den Fenstern eine Rolle, zum Beispiel wenn sich Heizkosten mit Wabenplissees senken lassen. Für Vermieter wirkt ein sparsamer Verbrauch ebenfalls positiv, weil die Gesamtbelastung der Fläche im Vermietungsmarkt eine Rolle spielt.
Fristen für die Nebenkostenabrechnung
Bei Wohnraum muss die Abrechnung innerhalb von zwölf Monaten nach Ende des Abrechnungszeitraums beim Mieter sein, sonst ist eine Nachforderung grundsätzlich ausgeschlossen. Diese Ausschlussfrist überträgt der BGH nicht auf Geschäftsräume: Mit Urteil vom 27. Januar 2010 (XII ZR 22/07) stellte er klar, dass die Jahresfrist des § 556 Abs. 3 BGB im Gewerbemietverhältnis nicht anwendbar ist.
Das heißt nicht, dass Vermieter beliebig viel Zeit haben. Sie sind verpflichtet, innerhalb einer angemessenen Frist abzurechnen, und diese endet regelmäßig ein Jahr nach Ende des Abrechnungszeitraums. Verträge können zudem eigene Fristen vorsehen. Die Forschung der Hochschule Nürtingen-Geislingen hebt hervor, dass die Gewerbemiete, anders als die Wohnraummiete, auch einen vertraglichen Ausschluss von Nachzahlungsansprüchen zulässt. Ein Blick in den eigenen Vertrag ist deshalb unverzichtbar.
Unser Rat aus der Praxis: Planen Sie die Abrechnung so, als gälte die Jahresfrist streng. Das schafft Liquidität, Planbarkeit für den Mieter und vermeidet Streit über Verwirkung oder vertragliche Fristen. Wie Sie Fristen bei Wohnraum berechnen, lesen Sie in unserem Beitrag Nebenkostenabrechnung Frist.
Nebenkosten und Umsatzsteuer
Viele Vermieter von Gewerbeflächen verzichten auf die Steuerbefreiung der Vermietung und optieren zur Umsatzsteuer, um die Vorsteuer aus Bau- und Betriebskosten geltend machen zu können. Dann stellt sich die Frage, ob auch auf die Nebenkosten Umsatzsteuer anfällt.
Der BGH hat mit Urteil vom 30. September 2020 (XII ZR 6/20) entschieden, dass die Parteien vereinbaren können, dass der Mieter auch die umlagefähigen Nebenkosten zuzüglich Umsatzsteuer leistet, wenn der Vermieter zur Umsatzsteuer optiert hat. Die Nebenkosten teilen in diesem Fall das umsatzsteuerliche Schicksal der Miete.
Wichtig für die Abrechnung: Vorauszahlungen, Abrechnungsergebnis und Nachzahlung sollten Netto- und Umsatzsteuerbetrag getrennt ausweisen, damit der Mieter die Vorsteuer ziehen kann. Ob die Option im Einzelfall zulässig und sinnvoll ist, klären Sie bitte mit Ihrer Steuerberaterin oder Ihrem Steuerberater.
Wie hoch sind Nebenkosten bei Gewerbeflächen?
Einen allgemeingültigen Durchschnitt gibt es nicht, weil Gewerbeimmobilien sehr unterschiedlich sind. Ein Ladenlokal im Erdgeschoss eines Wohnhauses in Mainz verursacht andere Kosten als eine klimatisierte Bürofläche in einem Frankfurter Hochhaus oder eine Lagerhalle im Umland von Wiesbaden.
Als Orientierung für Büros dient die OSCAR-Büronebenkostenanalyse. In einer früheren Ausgabe lagen die durchschnittlichen Nebenkosten klimatisierter Bürogebäude bei 3,84 € pro Quadratmeter und Monat. Energie- und Dienstleistungspreise haben sich seitdem verändert, der Wert taugt daher nur als grobe Orientierung. Für Ihre Kalkulation zählen die tatsächlichen Kosten Ihres Objekts.
Die Höhe hängt vor allem von diesen Faktoren ab:
- Technische Ausstattung: Klimaanlage, Lüftung, Aufzüge, Sicherheits- und Brandschutztechnik verursachen Wartungs- und Energiekosten.
- Nutzungsart: Gastronomie, Einzelhandel oder Arztpraxen haben oft deutlich höheren Wasser-, Energie- und Reinigungsbedarf als Büros.
- Vertragsumfang: Werden Verwaltung, Instandhaltung oder Bewachung umgelegt, steigt die Nebenkostenbelastung entsprechend.
- Lage und Grundsteuer: Die kommunalen Hebesätze und Gebühren für Müll und Abwasser unterscheiden sich zwischen Frankfurt, Mainz, Wiesbaden und den umliegenden Gemeinden.
- Gebäudezustand: Energetisch ältere Gebäude haben höhere Heizkosten, gut gepflegte Anlagen weniger Störungen.
Für Vermieter ist die Nebenkostenbelastung auch ein Vermarktungsthema. Interessenten vergleichen die Gesamtmiete, also Grundmiete plus Nebenkosten. Wer seine Betriebskosten kennt und regelmäßig überprüft, kann Flächen besser positionieren.
Typische Fehler im Gewerbemietvertrag
Die Schriftenreihe des Campus of Real Estate stellt fest, dass Probleme häufig entstehen, wenn Parteien Regeln aus dem Wohnraummietrecht auf Gewerbemietverhältnisse übertragen, ohne die nötige vertragliche Sicherheit zu schaffen. In unserer Verwaltungspraxis begegnen uns vor allem diese Punkte:
- Unklare Umlageklausel: Formulierungen wie „übliche Nebenkosten“ ohne Bezug auf einen Katalog oder eine Liste.
- Fehlende Benennung zusätzlicher Kosten: Verwaltungs- oder Instandhaltungskosten werden abgerechnet, sind aber nicht ausdrücklich vereinbart.
- Kein festgelegter Umlageschlüssel: Der Vertrag schweigt zur Verteilung, was bei mehreren Mietparteien regelmäßig zu Rückfragen führt.
- Heizkosten pauschal abgerechnet: Trotz zentraler Heizung wird keine verbrauchsabhängige Abrechnung vorgenommen.
- Umsatzsteuer nicht geregelt: Der Vertrag lässt offen, ob Nebenkosten zuzüglich Umsatzsteuer geschuldet sind.
- Lückenhafte Belege: Kosten lassen sich bei einer Belegeinsicht nicht nachvollziehen.
Wer eine erhaltene oder selbst erstellte Abrechnung systematisch kontrollieren möchte, findet in unserer Checkliste Nebenkostenabrechnung prüfen die wichtigsten Prüfschritte.
Unsere Sicht aus der Verwaltungspraxis
Gewerbliche Nebenkosten sind selten ein reines Rechenthema. Sie entscheiden darüber, ob ein Mietverhältnis über viele Jahre ruhig und verlässlich läuft oder ob jede Jahresabrechnung zu Rückfragen führt. Die Vertragsfreiheit im Gewerbe ist dabei Chance und Verpflichtung zugleich: Sie erlaubt passgenaue Regelungen, verlangt aber eine sorgfältige Umsetzung.
Aus über 45 Jahren Erfahrung im Rhein-Main-Gebiet wissen wir, dass sich die meisten Streitpunkte schon vor der ersten Abrechnung vermeiden lassen: mit einer klaren Liste der umlagefähigen Kosten, einem passenden Verteilerschlüssel, realistischen Vorauszahlungen und einer lückenlosen Belegführung. Ebenso wichtig ist, die Kosten laufend im Blick zu behalten. Dienstleisterverträge für Reinigung, Wartung oder Hausmeisterleistungen prüfen wir regelmäßig, denn Betriebskostenoptimierung schützt die Mieter und den Werterhalt der Immobilie gleichermaßen.
Transparenz ist für uns dabei keine Floskel. Über unser Kundenportal haben Eigentümer rund um die Uhr Zugriff auf Abrechnungen und Dokumente, und Fragen von Mietern beantworten wir zügig und nachvollziehbar. So wird die Nebenkostenabrechnung zu dem, was sie sein sollte: ein verlässlicher, prüfbarer Vorgang.
Uli
Mietverwaltung und Abrechnung für Gewerbeobjekte
Wenn Sie Gewerbeflächen in Mainz, Wiesbaden, Frankfurt oder im Umland vermieten, übernehmen wir in unserer Mietverwaltung für Wohn- und Gewerbeimmobilien die laufende Betreuung: von der Vertragsgestaltung in Abstimmung mit Ihren Beratern über Mieteninkasso und Mahnwesen bis zur Nebenkostenabrechnung, Objektbegehung und Reparaturkoordination. Benötigen Sie nur die jährliche Abrechnung, unterstützt Sie unser Abrechnungsservice für die Betriebskostenabrechnung. Mit welchen Kosten Sie für eine Verwaltung rechnen sollten, zeigt unser Beitrag Mietverwaltung Kosten.
Häufige Fragen
Sind Nebenkosten bei Gewerbe umlagefähig?
Ja, sofern der Mietvertrag dies ausdrücklich vereinbart. Ohne Vereinbarung trägt der Vermieter die Kosten selbst. Im Gewerbe können neben den klassischen Betriebskosten auch weitere Kosten wie Verwaltung oder Instandhaltung vereinbart werden, wenn die Klausel transparent formuliert ist.
Ist eine Pauschalmiete inklusive aller Nebenkosten?
Bei einer echten Pauschal- oder Bruttomiete sind die vereinbarten Nebenkosten mit dem festen Betrag abgegolten, eine Nachforderung gibt es dann nicht. Ausgenommen sind Heiz- und Warmwasserkosten bei zentraler Versorgung, die nach der Heizkostenverordnung verbrauchsabhängig abzurechnen sind. Ob der Pauschalbetrag angepasst werden darf, richtet sich nach dem Vertrag.
Gehören Nebenkosten zu den Mietkosten?
Wirtschaftlich ja: Für den Mieter zählt die Gesamtbelastung aus Grundmiete und Nebenkosten. Rechtlich werden beide jedoch getrennt betrachtet, denn Vorauszahlungen werden abgerechnet, die Grundmiete nicht. Bei Umsatzsteueroption sollten beide Bestandteile mit Netto- und Steuerbetrag ausgewiesen werden.
Bis wann muss der Vermieter im Gewerbe abrechnen?
In der Regel innerhalb eines Jahres nach Ende des Abrechnungszeitraums. Anders als bei Wohnraum verliert der Vermieter bei Verspätung seine Nachforderung aber nicht automatisch, sofern der Vertrag nichts anderes bestimmt. Hinweise zu Fristen und Pflichten finden Sie in unserem Beitrag zur Nebenkostenabrechnung für Vermieter.
Quellen
- Haufe: ZAP 2/2022, Betriebs- und Nebenkosten in der Gewerbe- und Geschäftsraummiete
- IHK Cottbus: Gewerbemietverträge
- Bundesgerichtshof: Urteil vom 8. April 2020, XII ZR 120/18
- Bundesgerichtshof: Urteil vom 3. August 2011, XII ZR 205/09
- Brennecke Rechtsanwälte: Gewerbemietvertrag, Vorauszahlungen, Umlageschlüssel, Nebenkostenpauschale
- NWB: § 556 BGB Vereinbarungen über Betriebskosten
- § 1 HeizkostenV, Anwendungsbereich
- Vermieterverein: Heizkostenverordnung, Geltung in „Räumen“
- Schindhelm: Jahresfrist zur Abrechnung bei gewerblichem Mietverhältnis nicht anwendbar
- AnwaltOnline: Ausschlussfrist für Betriebskostenabrechnung bei Gewerbemiete?
- Campus of Real Estate, Schriftenreihe Band 3
- BGH, 30.09.2020, XII ZR 6/20 (anwalt24)
- Facility Management: Büronebenkosten in Deutschland weiter rückläufig