In den meisten Fällen bleibt ein privater Immobilienverkauf in Deutschland steuerfrei, wenn seit dem Kauf mindestens zehn Jahre vergangen sind oder Sie die Immobilie selbst genutzt haben. Anders sieht es aus, wenn Sie innerhalb dieser Frist verkaufen, mehrfach Objekte veräußern oder die Eigennutzung nicht lückenlos nachweisen können. Prüfen Sie deshalb vor jedem Verkauf Ihre Haltedauer und sammeln Sie frühzeitig alle relevanten Belege. Bei Unsicherheit lohnt sich der Gang zum Steuerberater, bevor der Notarvertrag unterschrieben ist.
Kurz gesagt:
- Wird eine Immobilie innerhalb von zehn Jahren nach Kauf verkauft, ist der Gewinn grundsätzlich steuerpflichtig, außer bei durchgehender Eigennutzung oder bestimmten Ausnahmen.
- Mehr als drei Immobilienverkauf innerhalb von fünf Jahren kann als gewerblicher Handel eingestuft werden, was höhere Steuern und Verluste bei AfA nach sich zieht.
- Für den steuerpflichtigen Gewinn zählen Verkaufspreis minus Anschaffungskosten und Veräußerungskosten, wobei bei Vermietung abgeschriebene Beträge den Gewinn erhöhen können.
- Bei mehreren kleineren Verkäufen im selben Jahr müssen Gewinne zusammengerechnet werden, da die Freigrenze von 1.000 Euro pro Jahr gilt.
- Nachweisliche Kosten wie Maklerprovision, Notarkosten oder Renovierungen vor dem Verkauf können steuerlich abgesetzt werden; Belege müssen sorgfältig aufbewahrt werden.
Inhaltsverzeichnis
- Wann fallen beim Immobilienverkauf Steuern an?
- Wann bleibt der Verkauf steuerfrei?
- Wie berechnen Sie den Veräußerungsgewinn?
- Ab wann wird aus privatem Verkauf gewerblicher Grundstückshandel?
- Welche Kosten können Sie absetzen und welche Belege benötigen Sie?
- Sonderfälle: Erbe, Trennung und Teilverkäufe
- Checkliste vor dem Verkauf: Diese Schritte sollten Sie gehen
- Was Erfahrung aus dem Rhein-Main-Gebiet über Steuerfallen zeigt
- Wie Hillwig Immobilien Ihren Verkauf unterstützt
- Quellen
- FAQ
Wann fallen beim Immobilienverkauf Steuern an?
Die Rechtsgrundlage für die Besteuerung eines Immobilienverkaufs ist § 23 des Einkommensteuergesetzes, der private Veräußerungsgeschäfte regelt. Maßgeblich sind dabei nicht die Übergabetermine, sondern die Daten der notariellen Kaufverträge, sowohl beim Erwerb als auch beim Verkauf.
Liegen zwischen diesen beiden Daten weniger als zehn Jahre, spricht man von der sogenannten Spekulationsfrist. Innerhalb dieser Frist wird der Gewinn grundsätzlich steuerpflichtig, unabhängig davon, ob es sich um eine vermietete Eigentumswohnung, ein Einfamilienhaus oder ein unbebautes Grundstück handelt.
Wichtig für die Praxis sind vor allem folgende Punkte:
- Betroffen sind vermietete Wohnungen, Zweit- und Ferienimmobilien sowie unbebaute Grundstücke.
- Selbstgenutzte Immobilien können unter bestimmten Bedingungen von der Steuer ausgenommen sein.
- Eine Freigrenze von 1.000 Euro gilt für alle privaten Veräußerungsgeschäfte eines Kalenderjahres zusammen, nicht pro Objekt.
- Wird diese Grenze überschritten, ist der gesamte Gewinn steuerpflichtig, nicht nur der Betrag oberhalb von 1.000 Euro.
Gerade der letzte Punkt wird oft übersehen. Wer im selben Jahr mehrere kleinere Verkäufe tätigt, etwa einen Garagenstellplatz und ein Grundstück, muss die Gewinne zusammenrechnen.
Wann bleibt der Verkauf steuerfrei?
Zwei Ausnahmen befreien Sie von der Spekulationssteuer, auch wenn die Zehnjahresfrist noch nicht abgelaufen ist:
- Durchgehende Eigennutzung seit dem Kauf. Wer die Immobilie von Anschaffung bis Verkauf selbst bewohnt hat, zahlt keine Steuer, unabhängig von der Haltedauer.
- Eigennutzung im Verkaufsjahr und in den beiden vorangegangenen Kalenderjahren. Diese Variante reicht bereits aus, wenn Sie zum Beispiel Anfang 2024 eingezogen sind und 2026 verkaufen.
- Erbschaft oder Schenkung: die Fußstapfentheorie. Erben und Beschenkte übernehmen das Anschaffungsdatum des Vorbesitzers. War die Zehnjahresfrist beim Erblasser bereits abgelaufen, bleibt der Verkauf für den Erben steuerfrei.
Eine Vermietung durch Dritte, auch nur zeitweise, unterbricht die Eigennutzung und lässt die Ausnahme entfallen. Das Finanzamt NRW stellt hier klar auf die tatsächliche Nutzung durch den Eigentümer ab. Eine Scheinanmeldung als Hauptwohnsitz ohne echten Umzug schützt Sie also nicht vor der Steuerpflicht.
Wie berechnen Sie den Veräußerungsgewinn?
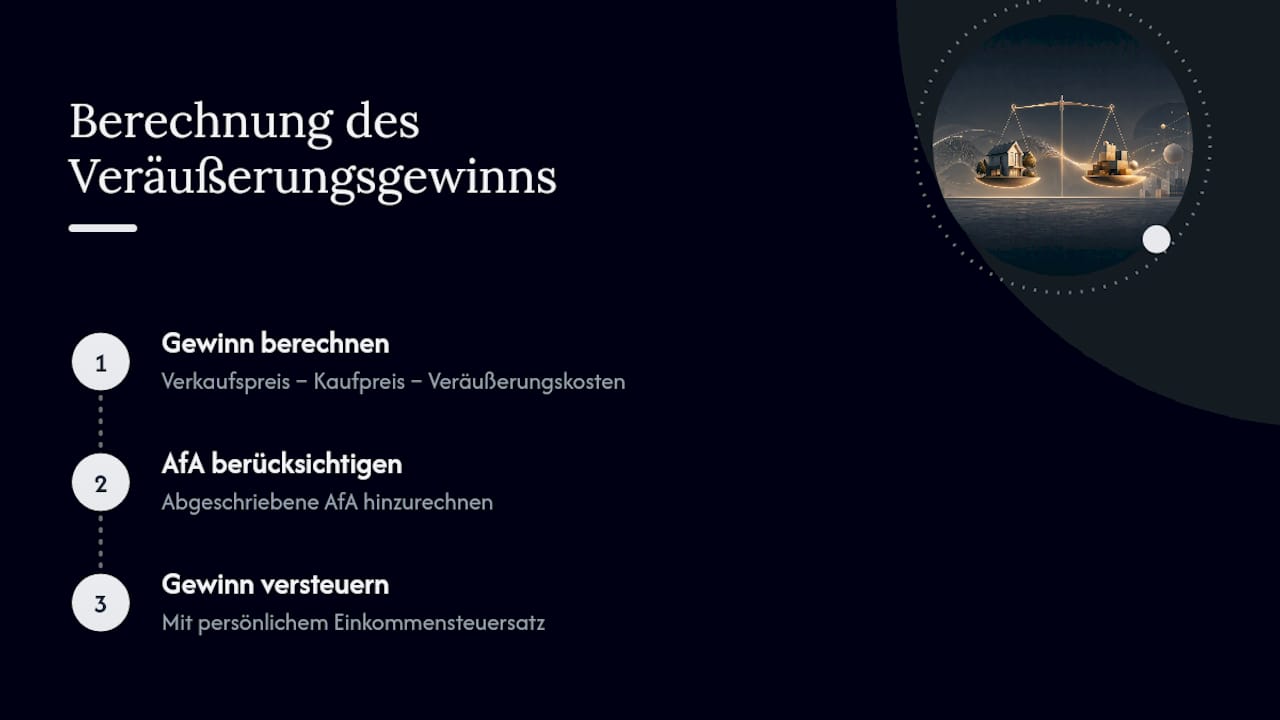
Der steuerpflichtige Gewinn ergibt sich aus einer einfachen Formel: Verkaufspreis minus Anschaffungskosten minus Veräußerungskosten. Zu den Anschaffungskosten zählen der ursprüngliche Kaufpreis sowie die damaligen Kaufnebenkosten wie Notar und Grundbucheintrag. Veräußerungskosten sind Maklerprovision, aktuelle Notargebühren und Kosten für Inserate.
Ein Punkt wird häufig unterschätzt: Wenn Sie die Immobilie vermietet und dabei Abschreibungen (AfA) geltend gemacht haben, mindert das nachträglich die Anschaffungskosten. Der steuerpflichtige Gewinn steigt dadurch, manchmal deutlich.
Profi-Tipp: Rechnen Sie die während der Vermietungszeit abgesetzte AfA zurück, bevor Sie einen Verkaufspreis kalkulieren. Viele Verkäufer unterschätzen, wie stark das den tatsächlichen Gewinn erhöht.
Ein Beispiel verdeutlicht das: Bei einem Rohgewinn aus Verkaufspreis minus reinem Kaufpreis müssen Sie zusätzlich die während der Vermietung angesetzte AfA als Erhöhung des Gewinns einrechnen. Bei einer über mehrere Jahre vermieteten Wohnung kann dieser Effekt einen beträchtlichen Betrag ausmachen. Der so ermittelte Gewinn wird dann mit Ihrem persönlichen Einkommensteuersatz versteuert, nicht mit einem festen Satz. Bei hohem Gesamteinkommen kann das den Spitzensteuersatz bedeuten.
Ab wann wird aus privatem Verkauf gewerblicher Grundstückshandel?
Wer mehr als drei Immobilien innerhalb eines Zeitraums von in der Regel fünf Jahren verkauft, gilt beim Finanzamt als Indiz für gewerblichen Grundstückshandel. Diese Drei-Objekt-Grenze stützt sich auf BFH-Rechtsprechung und ist im BMF-Schreiben vom 26. März 2004 näher konkretisiert.
Die Folgen sind erheblich:
- Die Einkünfte gelten als gewerblich statt als private Vermögensverwaltung.
- Es kann zusätzlich Gewerbesteuer anfallen.
- Der Vorteil der AfA-Anrechnung entfällt für diese Verkäufe.
- Bereits bestandskräftige Steuerbescheide früherer Jahre können rückwirkend über § 173 AO geöffnet werden.
Besonders tückisch: Auch Verkäufe aus Mitunternehmerschaften oder Erbfällen zählen unter Umständen mit in die Drei-Objekt-Grenze hinein, selbst wenn Sie persönlich nur an einem Teil beteiligt waren.
Profi-Tipp: Machen Sie vor jedem weiteren Verkauf eine Inventur der letzten fünf Jahre, inklusive aller Beteiligungen an Erbengemeinschaften. Wer knapp an der Grenze steht, sollte einen Verkauf notfalls zeitlich verschieben.
Welche Kosten können Sie absetzen und welche Belege benötigen Sie?
Der steuerpflichtige Gewinn lässt sich durch nachweisbare Kosten senken. Absetzbar sind typischerweise:
- Maklerprovision und Notarkosten des Verkaufs
- Gebühren für den Grundbucheintrag
- Kosten für Inserate und Exposé-Erstellung
- Wertsteigernde Renovierungen kurz vor dem Verkauf
- Vorfälligkeitsentschädigungen bei vorzeitiger Kreditablösung
- Fahrtkosten zu Besichtigungsterminen
Bewahren Sie sämtliche Rechnungen mit Datum, Leistungsbeschreibung und Betrag auf, idealerweise für die gesamte Dauer der Aufbewahrungspflicht nach Abgabenordnung. Ohne Beleg erkennt das Finanzamt die Kosten in der Regel nicht an. Denken Sie auch daran: Geltend gemachte AfA-Beträge erhöhen den Gewinn, deshalb lohnt sich ein Blick in die alten Steuererklärungen aus der Vermietungszeit.
Sonderfälle: Erbe, Trennung und Teilverkäufe
Nicht jeder Verkauf verläuft nach dem Standardmuster. Einige Konstellationen verändern Fristen oder Zählobjekte erheblich:
- Erbe und Schenkung: Durch die Fußstapfentheorie zählt die Haltedauer des Vorbesitzers weiter. Ein Erbe kann so direkt steuerfrei verkaufen, wenn der Erblasser die Immobilie schon lange besaß.
- Trennung und Scheidung: Übertragen Sie Ihren Miteigentumsanteil an den Ex-Partner gegen Zahlung, kann das als steuerpflichtige Veräußerung gelten, auch innerhalb einer bestehenden Ehe oder Partnerschaft.
- Aufteilung von Mehrfamilienhäusern in Eigentumswohnungen (WEG-Teilung): Aus einem Objekt entstehen rechtlich mehrere Zählobjekte. Das kann die Drei-Objekt-Grenze schneller erreichen, als viele Eigentümer erwarten.
Gerade bei Erbengemeinschaften mit mehreren Beteiligten lohnt sich eine genaue Prüfung, wer welchen Anteil hält und seit wann.
Checkliste vor dem Verkauf: Diese Schritte sollten Sie gehen
- Prüfen Sie das Datum des notariellen Kaufvertrags und berechnen Sie die exakte Haltedauer.
- Sammeln Sie Nachweise zur Eigennutzung oder zur Vermietungszeit, etwa Meldebescheinigungen und Mietverträge.
- Belegen Sie sämtliche Anschaffungs- und Verkaufskosten lückenlos.
- Führen Sie eine grobe Steuerrechnung durch, bevor Sie den Verkaufspreis verhandeln.
- Ziehen Sie einen Steuerberater hinzu, wenn mehrere Verkäufe, geerbte Objekte, frühere AfA-Nutzung oder ein Verkauf kurz vor Ablauf der Zehnjahresfrist zusammenkommen.
Hillwig Immobilien unterstützt Sie beim Ablauf des Verkaufsprozesses und bei der Zusammenstellung der nötigen Unterlagen, ersetzt jedoch keine individuelle Steuerberatung.
Was Erfahrung aus dem Rhein-Main-Gebiet über Steuerfallen zeigt
Aus über 45 Jahren Praxis in Vermietung und Verkauf im Rhein-Main-Gebiet wissen wir: Die häufigste Falle ist nicht die Zehnjahresfrist selbst, sondern eine lückenhafte Dokumentation der Eigennutzung. Bei Marktanalyse, Exposé-Erstellung und Verkaufskoordination achten wir deshalb früh auf saubere Unterlagen. Steuerfragen gehören dennoch in die Hände eines Steuerberaters, wir liefern die Grundlage dafür.
— Uli
Wie Hillwig Immobilien Ihren Verkauf unterstützt
Hillwig Immobilien ist die regionale Alternative zu überregionalen Vermittlungsplattformen für den Immobilienverkauf im Rhein-Main-Gebiet: Wir kennen die lokalen Preisniveaus in Mainz, Wiesbaden und Frankfurt genau und wissen, welches Timing für Ihren Verkauf sinnvoll ist, gerade wenn eine Zehnjahresfrist oder eine drohende Drei-Objekt-Grenze im Spiel ist. Unser Leistungsumfang reicht von der Marktwertermittlung über die Erstellung eines professionellen Exposés bis zu Besichtigungen, Verhandlungsführung und der Übergabe an die neuen Eigentümer. Eine Steuerberatung ersetzen wir nicht, wohl aber liefern wir Ihnen die vollständige Dokumentation Ihres Verkaufs, die Sie später gegenüber Ihrem Steuerberater oder dem Finanzamt benötigen. Wenn Sie über einen Verkauf nachdenken, holen Sie sich ein unverbindliches Angebot ein und lassen Sie uns gemeinsam prüfen, wie sich Ihr Objekt am besten und zum richtigen Zeitpunkt vermarkten lässt.
Quellen
Für vertiefende Informationen lohnt sich der Blick auf die Erläuterungen des Finanzamts NRW sowie auf die BMF-Hinweise zur Drei-Objekt-Grenze. Klären Sie individuelle Fragen stets mit einem Steuerberater.
Dieser Artikel enthält allgemeine Informationen und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Wenden Sie sich an eine qualifizierte Finanzfachperson zu Ihrer persönlichen Lage, bevor Sie auf Grundlage dieses Inhalts handeln.
- Drei-Objekt-Grenze: privater Immobilienverkauf vs. gewerblicher Grundstückshandel
- Privates Veräußerungsgeschäft – Grundstücke | Finanzamt NRW
- Hausverkauf Einkommensteuer — Juraforum (Lexikon-Eintrag)
- Steuern sparen beim Hausverkauf — Sparkasse
FAQ
Wie hoch sind die Steuern beim Immobilienverkauf?
Es gibt keinen festen Steuersatz. Der Veräußerungsgewinn wird mit Ihrem persönlichen Einkommensteuersatz versteuert, sofern der Verkauf innerhalb der Zehnjahresfrist erfolgt und keine Ausnahme greift.
Wie viel Steuern zahle ich bei 100.000 Euro Gewinn?
Das hängt vollständig von Ihrem individuellen Einkommensteuersatz und Ihren sonstigen Einkünften im Verkaufsjahr ab. Bei hohem Gesamteinkommen kann der Spitzensteuersatz auf den gesamten Gewinn angewendet werden, eine pauschale Angabe ist ohne konkrete Zahlen nicht möglich.
Was bekommt das Finanzamt, wenn ich mein Haus verkaufe?
Innerhalb der Zehnjahresfrist müssen Sie den Veräußerungsgewinn in Ihrer Einkommensteuererklärung angeben, das Finanzamt erhebt dann Einkommensteuer auf diesen Betrag. Außerhalb der Frist oder bei Eigennutzung fällt in der Regel keine Steuer an.
Wann darf ich meine Immobilie steuerfrei verkaufen?
Steuerfrei ist ein Verkauf, wenn seit dem Kauf mehr als zehn Jahre vergangen sind, oder wenn Sie die Immobilie im Verkaufsjahr und den beiden Vorjahren durchgehend selbst genutzt haben. Wir unterstützen Sie dabei, diese Nachweise für Ihren Verkauf strukturiert zusammenzustellen.