Für Vermieter in Deutschland sind drei Versicherungen vorrangig: die Wohngebäudeversicherung mit Elementarschadenzusatz, die Haus‑ und Grundbesitzerhaftpflicht und der Vermieter‑Rechtsschutz. Gebäude‑ und bestimmte Haftpflichtkosten dürfen Sie nach § 2 Nr. 13 BetrKV auf die Nebenkostenabrechnung umlegen, Mietausfall und Rechtsschutz dagegen nicht. Wer die Policen seines Bestands noch nie systematisch geprüft hat, sollte genau das jetzt nachholen.
Kurz gesagt:
- Solange Gebäude- und Haftpflichtversicherungen auf die Nebenkosten umlegbar sind, dürfen Risiken wie Mietausfall oder Rechtsschutz nicht auf Mieter abgewälzt werden.
- Die Standard-Wohngebäudeversicherung deckt meist Feuer, Leitungswasser und Sturm ab, während Elementarschäden nur mit Zusatzdeckung abgesichert sind.
- Die Deckungssumme für die Haus‑ und Grundbesitzerhaftpflicht sollte etwa 3 Millionen Euro pro Schadenfall betragen, um größere Risiken abzudecken.
- Eine sorgfältige Auswahl der Police unter Berücksichtigung von Objektgröße, Lage und tatsächlichem Risiko vermeidet unnötige Zusatzkosten und Rückforderungen.
- Für WEG-Objekte ist eine rechtzeitige Abstimmung der Versicherungswechsel im Eigentümertreffen notwendig, um lückenlose Absicherung zu gewährleisten.
Inhaltsverzeichnis
- Überblick: Diese Versicherungen brauchen Vermieter in Deutschland
- Was dürfen Vermieter nach § 2 Nr. 13 BetrKV umlegen?
- Wohngebäudeversicherung: Wo klaffen die Deckungslücken?
- Haus‑ und Grundbesitzerhaftpflicht: Wie hoch sollte die Deckung sein?
- Vermieter‑Rechtsschutz: Wofür lohnt sich die Police?
- Mietausfallversicherung: Lohnt sich der Schutz vor Mietnomaden?
- Glas, Öltank, Aufzug und möblierte Wohnungen: Was brauchen Sie zusätzlich?
- Kosten und Deckungssummen: Was ist wirtschaftlich vertretbar?
- Checkliste: So finden Sie als Vermieter die passende Police
- Hillwig Immobilien: Unterstützung beim Policen‑Check aus der Praxis
- Unverbindlicher Policen‑Check mit Hillwig Immobilien
- Quellen
Überblick: Diese Versicherungen brauchen Vermieter in Deutschland
Nicht jede Police, die Versicherer Vermietern anbieten, ist gleich wichtig. Manche schützen das Gebäude, manche Ihr persönliches Vermögen, wieder andere greifen nur in seltenen Sonderfällen. Die folgende Einordnung zeigt, welche Kategorie wofür steht und ob sich die Kosten auf Mieter umlegen lassen.
- Wohngebäudeversicherung (inkl. Elementarschadenzusatz): schützt die Bausubstanz gegen Feuer, Leitungswasser, Sturm und Naturgefahren, umlagesfähig.
- Haus‑ und Grundbesitzerhaftpflicht: greift bei Personen‑ oder Sachschäden durch das Grundstück, teilweise umlagefähig.
- Vermieter‑Rechtsschutz: deckt Rechtsstreitigkeiten mit Mietern oder Handwerkern, nicht umlagefähig, aber als Werbungskosten absetzbar.
- Mietausfallversicherung: springt bei ausbleibenden Mietzahlungen ein, rein privates Risiko, nicht umlagefähig.
- Glas‑, Öltank‑ und Aufzugsversicherung: ergänzende Sachversicherungen, meist umlagefähig, aber nur relevant, wenn das jeweilige Risiko am Objekt tatsächlich besteht.
Bei Eigentümergemeinschaften ist die WEG selbst Versicherungsnehmer der Gebäudeversicherung; Schäden am Sonder‑ oder Teileigentum bleiben davon meist ausgeschlossen. Häufig unterschätzt wird zudem, dass persönliche Risiken wie Mietausfall oder Rechtskosten selbst dann beim Vermieter verbleiben, wenn das Objekt Teil einer verwalteten WEG ist.
Was dürfen Vermieter nach § 2 Nr. 13 BetrKV umlegen?
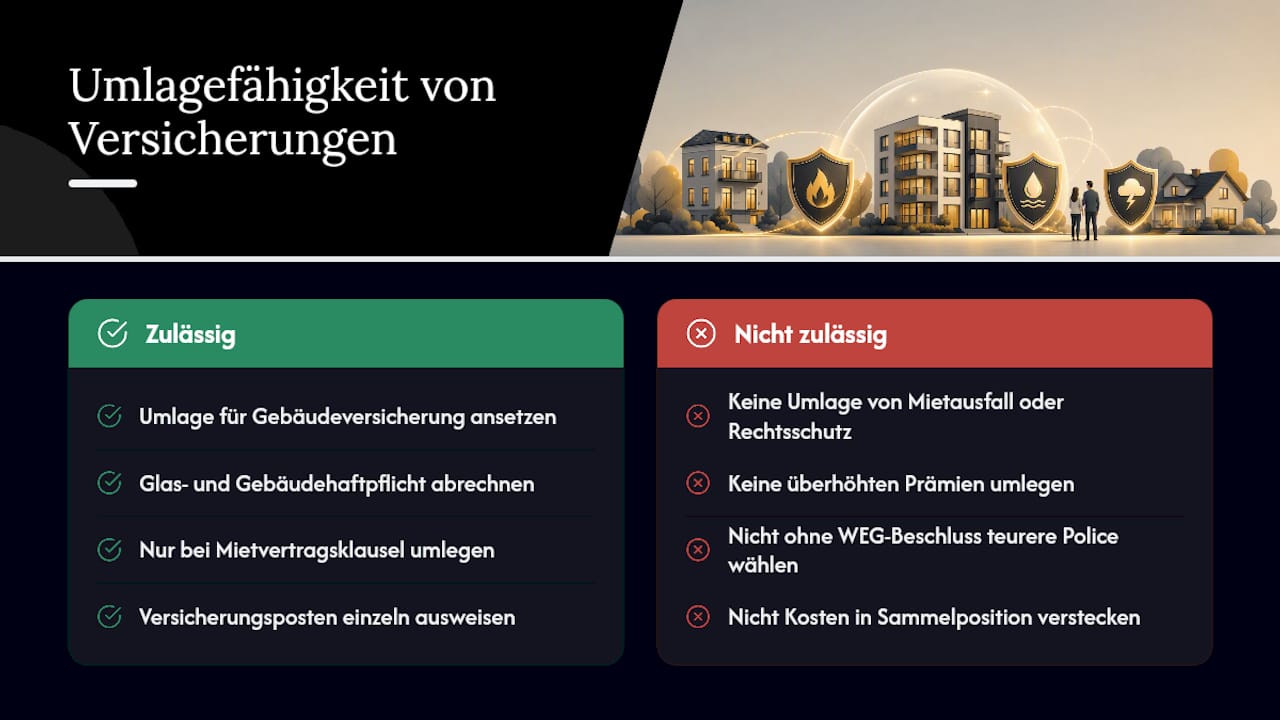
Die Betriebskostenverordnung regelt in § 2 Nr. 13 abschließend, welche Versicherungsprämien Sie über die Nebenkostenabrechnung an Mieter weitergeben dürfen. Der Gesetzestext nennt konkret die Gebäudeversicherung gegen Feuer, Sturm und Wasserschäden sowie sonstige Elementarschäden, Glasversicherung sowie Haftpflicht für Gebäude, Öltank und Aufzug. Alles, was mit der Substanz des Gebäudes zu tun hat, lässt sich also grundsätzlich umlegen, sofern der Mietvertrag das vorsieht.
Persönliche unternehmerische Risiken des Vermieters, etwa Mietausfall oder Rechtsschutz, sind nach der Betriebskostenverordnung ausdrücklich nicht umlagefähig.
Diese Trennung ist der Kern des ganzen Themas. Was das Gebäude schützt, zahlt im Ergebnis oft der Mieter mit. Was den Vermieter persönlich vor finanziellen Ausfällen oder Rechtsstreitigkeiten schützt, bleibt privat. Die mineko‑Übersicht zur Umlagefähigkeit bestätigt diese Abgrenzung noch einmal ausdrücklich.
Wirtschaftlichkeitsgebot als Grenze: Auch eine grundsätzlich umlagefähige Police lässt sich nicht beliebig teuer gestalten. Überzogene Prämien oder unnötig breite Deckungsumfänge können die Umlagefähigkeit gefährden und zu Rückforderungen von Mietern führen. Bei Eigentümergemeinschaften braucht die Wahl einer neuen oder teureren Police zudem in der Regel einen ordentlichen WEG‑Beschluss, sonst drohen Anfechtungen. Und: Wer Versicherungsposten sauber einzeln ausweist statt sie in einer Sammelposition zu verstecken, reduziert das Risiko von Beanstandungen in der Nebenkostenabrechnung erheblich.
Wohngebäudeversicherung: Wo klaffen die Deckungslücken?
Eine Standard‑Wohngebäudeversicherung deckt in der Regel drei Kernrisiken ab: Feuer, Leitungswasser und Sturm beziehungsweise Hagel. Diese Deckung reicht für die meisten Alltagsschäden, doch sie hat eine entscheidende Lücke: Elementarschäden sind darin meist nicht enthalten.
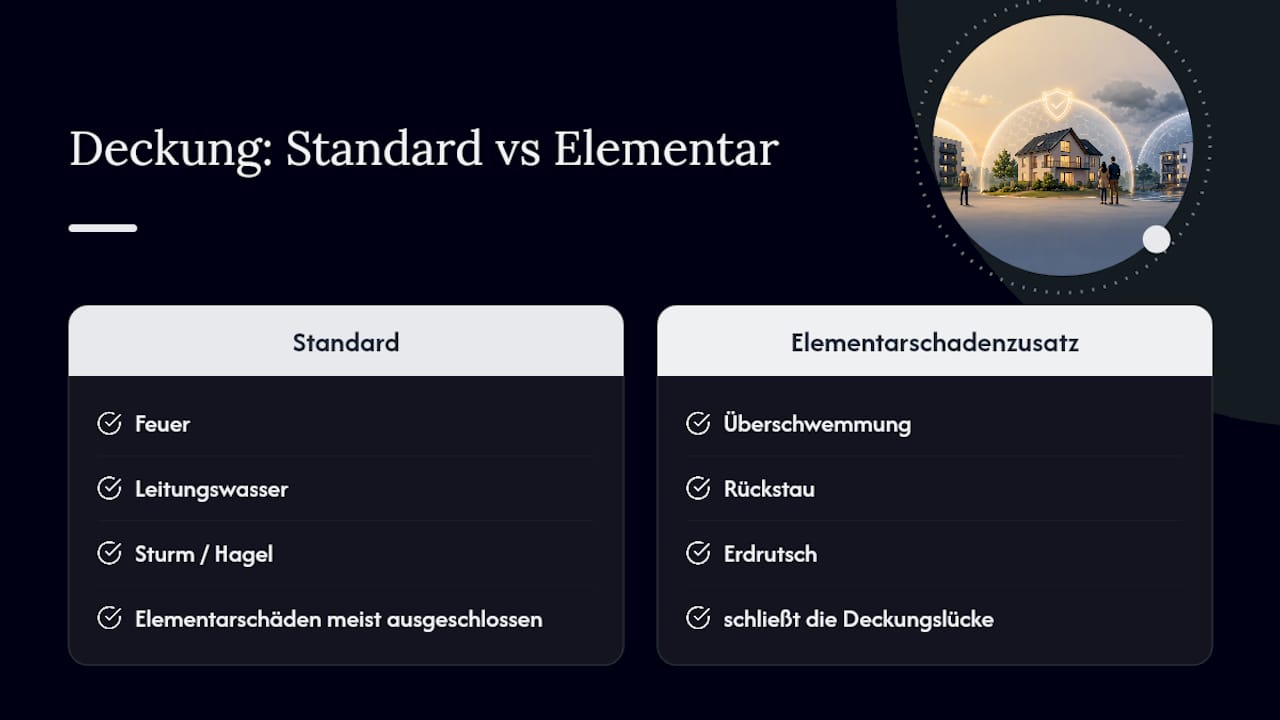
Der Elementarschadenzusatz schließt genau diese Lücke. Er greift bei Überschwemmung, Rückstau und Erdrutsch, und seine Bedeutung hat zuletzt deutlich zugenommen, weil Standardpolicen diese Gefahren häufig ausschließen. Starkregenereignisse treffen inzwischen auch Regionen, die früher als unproblematisch galten, und ein Kanalrückstau nach heftigem Regen kann einen Kellerausbau vollständig zerstören.
Profi-Tipp: Prüfen Sie in Ihrer Police explizit die Rückstauklausel. Viele Verträge verlangen eine funktionierende Rückstausicherung als Voraussetzung für die Leistung. Fehlt diese am Objekt, zahlt der Versicherer im Schadenfall oft gar nicht.
Wichtig ist außerdem, den Versicherungswert korrekt anzusetzen. Die meisten Wohngebäudeversicherungen arbeiten mit dem sogenannten Wert 1914, einer Rechengröße, aus der sich der aktuelle Neubauwert ableitet. Ist dieser Wert veraltet oder falsch kalkuliert, droht im Schadenfall eine Unterversicherung, bei der der Versicherer die Leistung anteilig kürzt. Gerade bei älteren Gebäuden im Rhein‑Main‑Gebiet, die über Jahrzehnte modernisiert wurden, lohnt sich eine Überprüfung des Versicherungswerts nach jeder größeren Sanierung.
Haus‑ und Grundbesitzerhaftpflicht: Wie hoch sollte die Deckung sein?
Diese Police ist für Vermieter praktisch unverzichtbar, weil sie an die sogenannte Verkehrsicherungspflicht anknüpft: Als Eigentümer müssen Sie dafür sorgen, dass von Ihrem Grundstück keine vermeidbaren Gefahren ausgehen, etwa durch vereiste Gehwege, lose Dachziegel oder eine defekte Treppenstufe. Verletzt sich jemand dabei, haften Sie unter Umständen mit dem privaten Vermögen.
Typische Schadenfälle reichen von Stürzen auf ungeräumten Wegen bis zu herabfallenden Ästen, die ein parkendes Fahrzeug beschädigen. Genau deshalb orientieren sich Makler bei der Deckungssumme an einer klaren Faustregel:
- Übliche Deckungssummen liegen oft bei rund 3 Millionen Euro pro Schadenfall.
- Höhere Summen sind meist mit geringem Prämienaufschlag erhältlich und lohnen sich bei größeren oder älteren Objekten.
- Mitversicherte Tätigkeiten wie Hausmeisterdienste oder beauftragte Subunternehmer sollten Sie ausdrücklich im Vertrag prüfen lassen.
- Bei Eigentümergemeinschaften schließt in der Regel die WEG selbst die Police ab, einzelne Eigentümer benötigen dann keine separate Grundbesitzerhaftpflicht für das Gemeinschaftseigentum.
Die Deckungssumme sollte sich nicht allein am Preis orientieren, sondern am tatsächlichen Haftungsrisiko des Objekts: Größe, Lage, Verkehrsaufkommen und Zustand der Außenanlagen spielen alle eine Rolle. Ein Mehrfamilienhaus an einer stark befahrenen Straße mit hohem Fußgängeraufkommen trägt ein anderes Risiko als ein Einfamilienhaus in ruhiger Randlage.
Vermieter‑Rechtsschutz: Wofür lohnt sich die Police?
Der Vermieter‑Rechtsschutz deckt typischerweise Anwalts‑, Gerichts‑ und Gutachterkosten bei Streitigkeiten mit Mietern, etwa wegen Kündigungen, Mietrückständen oder strittigen Nebenkostenabrechnungen. Auch Auseinandersetzungen mit Handwerkern oder Nachbarn fallen häufig unter den Vertrag, abhängig vom gewählten Tarif. Ausgeschlossen sind meist Streitigkeiten, die bereits vor Vertragsabschluss begonnen haben, sowie reine Bauträgerstreitigkeiten.
Anders als die Gebäudeversicherung zählt der Rechtsschutz zu den persönlichen Risiken des Vermieters und ist deshalb nicht umlagefähig. Dafür lässt sich die Prämie in der Steuererklärung als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung ansetzen, was einen Teil der Kosten wieder ausgleicht.
Besonders sinnvoll ist diese Police für Vermieter mit mehreren Mietverhältnissen oder in Regionen mit angespannten Wohnungsmärkten, wo Kündigungsstreitigkeiten häufiger vor Gericht landen. Wer nur eine einzelne, unproblematische Vermietung betreibt, wägt Kosten und Nutzen naturgemäß anders ab als jemand mit einem größeren Bestand.
Mietausfallversicherung: Lohnt sich der Schutz vor Mietnomaden?
Eine Mietausfallversicherung ersetzt entgangene Mieteinnahmen, wenn Mieter über einen längeren Zeitraum nicht zahlen, oft nach einer vertraglich vereinbarten Karenzzeit von mehreren Monaten. Viele Tarife übernehmen zusätzlich Kosten für Räumungsklagen und unterstützen beim Forderungsmanagement gegenüber zahlungsunwilligen Mietern.
Ausgeschlossen sind in der Regel Mietausfälle durch Leerstand ohne vorherige Vermietung sowie Fälle, in denen der Vermieter die Bonitätsprüfung erkennbar vernachlässigt hat. Die Prämien richten sich meist nach Kaltmiete und Objektlage, sie können bei mehreren Einheiten spürbar ins Budget einschlagen.
Ob sich der Schutz lohnt, hängt vor allem davon ab, wie stark Sie finanziell von den Mieteinnahmen abhängen. Wer den Kredit für das Objekt aus der laufenden Miete tilgt, hat bei Zahlungsausfällen ein deutlich größeres Problem als jemand mit breiterem finanziellen Puffer. Bei einem einzelnen, gut geprüften Mieter in stabiler Lage ist der Nutzen oft geringer als die Prämie.
Glas, Öltank, Aufzug und möblierte Wohnungen: Was brauchen Sie zusätzlich?
Einige Policen sind nur für bestimmte Objekttypen relevant, dafür aber wichtig, wenn das jeweilige Risiko besteht.
- Glasversicherung: sinnvoller Zusatz bei großen Fensterflächen oder Wintergärten, meist über die Wohngebäudeversicherung umlagefähig.
- Öltank‑ und Aufzugshaftpflicht: nur relevant, wenn das Objekt tatsächlich einen Öltank oder Aufzug besitzt, dann aber ebenfalls umlagefähig.
- Hausrat‑ beziehungsweise Inventarversicherung: bei möblierter Vermietung sinnvoll, weil sie das vom Vermieter gestellte Inventar schützt; bei unmöblierten Wohnungen ist Hausrat Sache der Mieter.
- Gewerbeobjekte: benötigen oft angepasste Haftpflicht‑ und Betriebsunterbrechungsdeckungen, die über die Standardpolice eines Wohnhauses hinausgehen.
Bei WEG‑Objekten regelt die Gemeinschaft solche Zusatzpolicen meist gemeinsam über die Verwaltung, einzelne Eigentümer müssen sie in der Regel nicht separat abschließen.
Kosten und Deckungssummen: Was ist wirtschaftlich vertretbar?
Die Prämien für Vermieterversicherungen variieren stark nach Objektgröße, Lage und Baujahr, eine pauschale Zahl gibt es nicht seriös. Als Orientierung für die Haftpflicht gilt die bereits genannte Deckungssumme von rund 3 Millionen Euro als Marktstandard.
Beim Elementarschutz gilt zusätzlich ein Wirtschaftlichkeitsgrundsatz: Nur wenn die Prämie in einem angemessenen Verhältnis zur tatsächlichen Risikolage des Gebäudes steht, bleibt die Umlage auf Mieter rechtlich unproblematisch. Ein überteuerter Elementarschutz für ein Objekt auf einer Anhöhe ohne Überschwemmungsrisiko lässt sich schwer rechtfertigen. Sparen lässt sich häufig über einen moderaten Selbstbehalt und über mehrjährige Vertragslaufzeiten, die oft mit einem Rabatt verbunden sind, allerdings zulasten der kurzfristigen Kündigungsmöglichkeit.
Checkliste: So finden Sie als Vermieter die passende Police
Bevor Sie überhaupt ein Angebot einholen, lohnt sich eine kurze Vorbereitung. Versicherer kalkulieren ihre Prämien anhand konkreter Objektdaten, und unvollständige Angaben führen später oft zu bösen Überraschungen im Schadenfall.
- Objektdaten zusammenstellen: Lage, Baujahr, Wohnfläche, Nutzung (Wohnen, Gewerbe, möbliert) und vorherige Schäden der letzten Jahre.
- Deckungsumfang klären: Fragen Sie konkret nach Ausschlüssen, insbesondere bei Elementarschäden und Rückstau.
- Schadenregulierung prüfen: Wie schnell zahlt der Versicherer üblicherweise, und welche Nachweise verlangt er?
- Bonität und Reputation des Anbieters recherchieren, etwa über unabhängige Vergleichsportale oder Verbraucherzentralen.
- Vertragsklauseln für Mietvertrag und Nebenkostenabrechnung vorbereiten, damit die Umlage der Police rechtlich sauber dokumentiert ist.
- Bei WEG‑Objekten: den Versicherungswechsel rechtzeitig als Tagesordnungspunkt für die Eigentümerversammlung einplanen.
Profi-Tipp: Legen Sie sich eine einfache Tabelle mit Ablaufdaten und Kündigungsfristen aller Policen an. Viele Verträge verlängern sich automatisch um ein Jahr, wenn Sie die Kündigungsfrist von meist drei Monaten verpassen, selbst wenn ein günstigeres Angebot längst vorliegt.
Hillwig Immobilien: Unterstützung beim Policen‑Check aus der Praxis
Immobilienverwaltungen mit langjähriger Erfahrung begleiten Eigentümer im Rhein‑Main‑Gebiet bei Mietverwaltung und WEG‑Management. Dabei gehört die Einordnung von Versicherungsfragen zum Alltag: Welche Prämie lässt sich sauber umlegen, welcher WEG‑Beschluss ist für einen Versicherungswechsel nötig, wie dokumentiert man den Schadenfall korrekt für die Abrechnung?
Wir übernehmen keine Rechtsberatung und ersetzen keine Prüfung durch einen Anwalt oder eine Versicherungsberatung bei komplexen Streitfragen. Bei konkreten rechtlichen Auseinandersetzungen empfehlen wir grundsätzlich, einen Fachanwalt für Mietrecht hinzuzuziehen.
Unverbindlicher Policen‑Check mit Hillwig Immobilien
Wer als Vermieter mehrere Policen parallel verwaltet, verliert schnell den Überblick über Ablauffristen, Deckungslücken und Umlagefähigkeit. Hillwig Immobilien unterstützt Eigentümer im Rhein‑Main‑Gebiet dabei mit einem unverbindlichen Blick auf den bestehenden Versicherungsschutz, eingebettet in die laufende Mietverwaltung oder WEG‑Verwaltung.
Der konkrete Vorteil für Sie: Statt jede Police einzeln zu prüfen und die Umlage selbst in der Nebenkostenabrechnung zu berechnen, übernehmen wir die laufende Dokumentation, bereiten notwendige WEG‑Beschlüsse vor und sorgen für eine nachvollziehbare, transparente Abrechnung gegenüber Mietern und Eigentümern. Das spart Zeit und reduziert das Risiko von Beanstandungen deutlich.
Wenn Sie prüfen möchten, ob Ihre bestehenden Policen zu Ihrem Objekt passen und wie sich die Kosten sauber in die Verwaltung integrieren lassen, fordern Sie ein unverbindliches Angebot bei Hillwig Immobilien an.
Quellen
- Mineko
- BetrKV § 2 Nr.13 (Gesetze im Internet)
- Haufe – Versicherungen im Wohnungseigentum / Haus‑ und Grundbesitzer‑Haftpflichtversicherung
- GVV Direkt – Elementarschadenversicherung (Produktinfo)
- Betriebskostenabrechnung