Orientieren Sie sich zunächst an den altersgestaffelten Richtwerten der II. Berechnungsverordnung: bis 22 Jahre rund 7,10 €/m²/Jahr, 22 bis 32 Jahre rund 9,00 €/m²/Jahr, ab 32 Jahre rund 11,50 €/m²/Jahr. Bei höheren Baukosten lohnt sich ergänzend die Peterssche Formel. Die endgültige Höhe beschließt die Eigentümerversammlung im Wirtschaftsplan, steuerlich zählt dabei erst der tatsächliche Mittelabfluss.
Kurz gesagt:
- Bei angenommenen Herstellungskosten von 2.000 €/m² ergibt die Peterssche Formel für 80 m² rund 175 € monatlich, gegenüber 76,67 € nach der Altersmethode.
- Bei größeren Sanierungen oder stark abweichendem Gebäudezustand reicht der Altersrichtwert oft nicht; vergleichen Sie beide Methoden und stützen Sie höhere Ansätze auf eine konkrete Kostenplanung.
- Die Rücklage darf ausschließlich für das Gemeinschaftseigentum eingesetzt werden; bei Mehrhausanlagen kann die Gemeinschaftsordnung getrennte Rücklagen für einzelne Gebäudeteile vorsehen.
- Vermietende Eigentümer können Einzahlungen erst dann als Werbungskosten abziehen, wenn das Geld tatsächlich für Reparaturen oder Erhaltungsmaßnahmen ausgegeben wurde; sie sollten jede Entnahme dokumentieren.
- Bei Gewerbeeinheiten mit aufwendiger Technik oder starkem Publikumsverkehr bildet die Peterssche Formel die individuellen Baukosten besser ab als pauschale Wohngebäuderichtwerte.
Inhaltsverzeichnis
- Schnell-Check: Praxis-Richtwerte und Faustregeln
- Berechnungsmethoden: Peterssche Formel vs. Quadratmeter-Methode
- Konkretes Rechenbeispiel: Zwei Methoden im Vergleich
- WEG-Praxis: Wirtschaftsplan, Beschlussfassung und Zweckbindung
- Steuerliche Praxis kurz erklärt
- Wofür darf die Instandhaltungsrücklage verwendet werden
- Umsetzungsschritte: So legen Sie die passende Höhe fest
- Praxis-Erfahrung: Wie wir Eigentümer bei der Rücklagenplanung unterstützen
- Auswirkungen der Instandhaltungsrücklage auf die Immobilienbewertung
- Empfohlene Höhe bei Wohn- und Gewerbeimmobilien
- Folgen von Unterdeckung oder Überdeckung der Rücklage
- Rechtliche Grundlagen zur Bildung der Rücklage
- Rücklage anpassen bei Modernisierung und Sanierungsbedarf
- Kurze Autorenperspektive: Warum vorausschauende Planung schützt
- Unterstützung bei Wirtschaftsplan und Rücklagenmanagement
- FAQ
- Quellen
Schnell-Check: Praxis-Richtwerte und Faustregeln
Für eine erste Einschätzung reichen wenige Kennzahlen. Die II. BVO nennt altersabhängige Höchstwerte, die sich in der Verwaltungspraxis als anerkannte Orientierung durchgesetzt haben, gerade für die Quadratmeter-Methode.
- Gebäude bis 22 Jahre: etwa 7,10 €/m²/Jahr
- Gebäude 22 bis 32 Jahre: etwa 9,00 €/m²/Jahr
- Gebäude ab 32 Jahre: etwa 11,50 €/m²/Jahr, mit Aufzug jeweils ein Euro mehr pro Quadratmeter
- Alternative Faustregel: 0,8 bis 1,0 % des Kaufpreises pro Jahr, wie der Wikipedia-Artikel zur Instandhaltungsrücklage unter Verweis auf die BVI-Praxis darstellt
Die Quadratmeter-Methode genügt für eine erste Orientierung bei unauffälligem Bauzustand. Steht eine größere Sanierung an oder weicht der bauliche Zustand stark vom Altersdurchschnitt ab, lohnt sich eine genauere Prüfung mit der Petersschen Formel oder einem technischen Gutachten.
Berechnungsmethoden: Peterssche Formel vs. Quadratmeter-Methode
Beide Ansätze führen zu unterschiedlichen Ergebnissen, je nachdem, welche Eingangsgrößen Sie verwenden. Die Quadratmeter-Methode orientiert sich am Gebäudealter, die Peterssche Formel an den tatsächlichen Herstellungskosten.
- Peterssche Formel: Herstellungskosten pro Quadratmeter werden mit dem Faktor 1,5 multipliziert, auf eine Nutzungsdauer von 80 Jahren verteilt und um einen Gebäudeanteil von rund 70 Prozent gewichtet. Bei Baukosten von 2.000 €/m² ergibt sich so eine jährliche Rücklage von etwa 26,25 €/m², wie Schwäbisch Hall vorrechnet.
- Quadratmeter-Methode nach II. BVO: schneller Referenzwert allein auf Basis des Gebäudealters, ohne Berücksichtigung individueller Baukosten oder Ausstattung.
Der Zustandsfaktor entscheidet oft stärker als das reine Alter: Ein gepflegtes Gebäude mit regelmäßiger Wartung benötigt tendenziell weniger als ein saniertes Objekt mit hochwertiger Ausstattung, das im Schadensfall teurer zu reparieren ist. Weichen beide Methoden deutlich voneinander ab, ist das meist ein Hinweis darauf, dass entweder die Baukosten ungewöhnlich hoch waren oder der bauliche Zustand vom Durchschnitt abweicht.
Profi-Tipp: Rechnen Sie beide Methoden parallel durch und begründen Sie in der Versammlung, warum Sie sich für den höheren Wert entscheiden, das erleichtert die Akzeptanz des Beschlusses.
Konkretes Rechenbeispiel: Zwei Methoden im Vergleich
Nehmen wir eine Eigentumswohnung mit 80 Quadratmetern in einem Gebäude, das älter als 32 Jahre ist.
- Quadratmeter-Methode: 80 m² × 11,50 €/m²/Jahr ergibt 920 € pro Jahr, also rund 76,67 € pro Monat.
- Peterssche Formel: Bei angenommenen Herstellungskosten von 2.000 €/m² ergibt sich laut Schwäbisch Hall ein Wert von etwa 26,25 €/m²/Jahr, für 80 m² also 2.100 € pro Jahr beziehungsweise 175 € pro Monat.
Der Unterschied zeigt, wie stark die tatsächlichen Baukosten das Ergebnis beeinflussen können. Liegt die bisherige Rücklage deutlich unter dem höheren Wert, sollte die Eigentümergemeinschaft über eine schrittweise Erhöhung der monatlichen Beiträge nachdenken, um größere Sonderumlagen zu vermeiden.
WEG-Praxis: Wirtschaftsplan, Beschlussfassung und Zweckbindung
Die Höhe der Zuführung zur Instandhaltungsrücklage ist Teil des jährlichen Wirtschaftsplans und wird von der Eigentümerversammlung beschlossen. Die Entscheidung liegt dabei im Ermessen der Eigentümer, ein konkreter Reparaturbedarf muss nicht vorliegen, wie der Bundesgerichtshof in seiner Entscheidung V ZR 108/24 bestätigt hat.
- Die Rücklage ist strikt zweckgebunden und darf ausschließlich für das Gemeinschaftseigentum verwendet werden.
- Buchungstechnisch wird sie getrennt von den laufenden Bewirtschaftungskosten geführt.
- Die Gemeinschaftsordnung kann bei Mehrhausanlagen getrennte Rücklagen für einzelne Gebäudeteile vorsehen, was die Beschlusskompetenz entsprechend aufteilt.
Für die praktische Umsetzung im Wirtschaftsplan lohnt sich ein Blick in unsere Checkliste für den Verwaltungsbeirat, die typische Prüfschritte vor der Beschlussfassung auflistet.
Steuerliche Praxis kurz erklärt
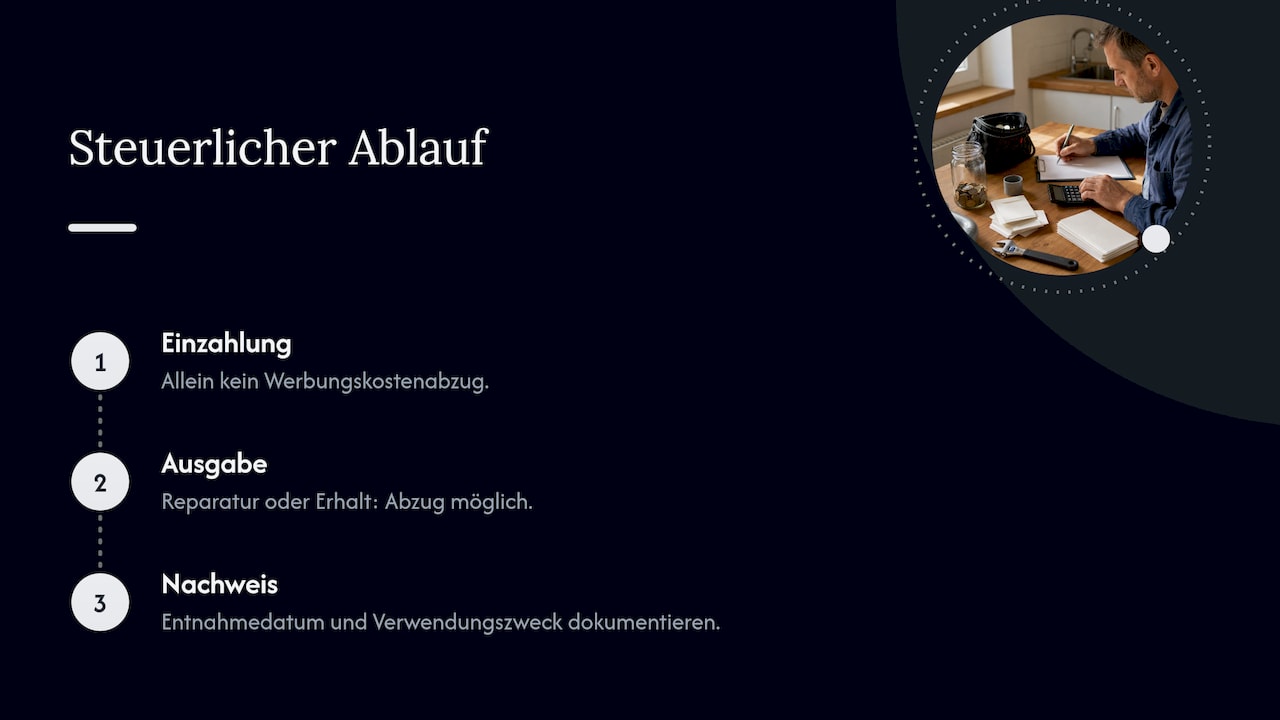
Für vermietende Eigentümer gilt bei der Instandhaltungsrücklage das Abflussprinzip: Die Einzahlung in die Rücklage allein begründet noch keinen Werbungskostenabzug. Erst wenn das Geld tatsächlich für eine Reparatur oder Erhaltungsmaßnahme ausgegeben wird, lässt es sich steuerlich geltend machen, wie Lohnsteuer-Kompakt unter Verweis auf die Rechtsprechung erläutert.
Für die eigene Steuererklärung bedeutet das: Dokumentieren Sie sorgfältig, wann welche Mittel aus der Rücklage entnommen und wofür sie verwendet wurden. Diese Angabe ersetzt keine steuerliche Beratung im Einzelfall, insbesondere wenn mehrere Maßnahmen in einem Jahr zusammenfallen.
Wofür darf die Instandhaltungsrücklage verwendet werden
Die Rücklage deckt Erhaltung und Reparatur des Gemeinschaftseigentums ab, etwa Dach, Fassade, Treppenhaus oder gemeinschaftliche Leitungen. Bei Modernisierungen, die über die reine Erhaltung hinausgehen, etwa eine energetische Fassadendämmung mit deutlicher Wertsteigerung, ist oft ein gesonderter Beschluss nötig, da es sich um Herstellungsaufwand statt Erhaltungsaufwand handeln kann. Reicht die Rücklage für eine beschlossene Maßnahme nicht aus, bleibt der Eigentümergemeinschaft meist nur die Sonderumlage oder ein Nachschuss der einzelnen Eigentümer.
Umsetzungsschritte: So legen Sie die passende Höhe fest
Eine strukturierte Vorgehensweise erleichtert sowohl die Berechnung als auch die spätere Beschlussfassung in der Versammlung.
- Bestandsaufnahme: Wohnfläche, Baujahr, baulicher Zustand, aktuelle Rücklagenhöhe und geplante Maßnahmen zusammentragen.
- Beide Berechnungsmethoden durchführen, also die Quadratmeter-Methode nach II. BVO und die Peterssche Formel, und den höheren, begründeten Wert vorschlagen.
- Den Wirtschaftsplan mit konkreter Kostenplanung vorbereiten, bei Bedarf ergänzt um ein technisches Gutachten.
- Die Rücklagenhöhe regelmäßig überprüfen, idealerweise im Rahmen eines Gebäude-Checks alle fünf bis zehn Jahre.
Profi-Tipp: Legen Sie das Ergebnis beider Berechnungen offen in der Einladung zur Versammlung vor, das verkürzt die Diskussion und schafft Transparenz für alle Eigentümer.
Eine weiterführende Checkliste für Immobilienbesitzer hilft dabei, den Werterhalt über die Rücklage hinaus im Blick zu behalten.
Praxis-Erfahrung: Wie wir Eigentümer bei der Rücklagenplanung unterstützen
Wir begleiten Eigentümergemeinschaften bei der Bestandsaufnahme, der Berechnung im Wirtschaftsplan und der laufenden Dokumentation. Ein Kundenportal mit 24/7-Zugriff auf Abrechnungen und Rücklagenstände erleichtert die Nachvollziehbarkeit und Transparenz bei Beschlüssen.
Auswirkungen der Instandhaltungsrücklage auf die Immobilienbewertung
Eine angemessen gefüllte Instandhaltungsrücklage wirkt sich direkt auf den Verkaufswert einer Eigentumswohnung aus. Käufer und Gutachter prüfen die vorhandene Rücklage, weil sie Rückschlüsse auf künftige finanzielle Belastungen zulässt: Eine gut ausgestattete Rücklage signalisiert, dass anstehende Reparaturen am Gemeinschaftseigentum finanziert sind, ohne dass neue Eigentümer kurz nach dem Kauf mit einer Sonderumlage rechnen müssen.
Umgekehrt mindert eine zu geringe Rücklage den erzielbaren Verkaufspreis oder führt zu Preisabschlägen in den Verhandlungen, da Käufer das Risiko künftiger Nachzahlungen einpreisen. Bei einer Immobilienbewertung fließt die Rücklage daher regelmäßig als eigener Prüfpunkt ein, neben Lage, Zustand und Ausstattung der Wohnung.
Für Verkäufer lohnt sich deshalb ein Blick auf die Rücklagenhöhe, bevor eine Wohnung auf den Markt kommt. Wer frühzeitig erkennt, dass die Rücklage unter dem üblichen Richtwert liegt, kann das im Exposé transparent machen oder vorab mit der Eigentümergemeinschaft über eine Anpassung sprechen. Das schafft Vertrauen bei Kaufinteressenten und verhindert, dass der Punkt erst in der Besichtigung oder Verhandlung zum Thema wird. Wer eine Wohnung verkaufen möchte, findet dazu ergänzende Hinweise in unserem Leitfaden zum Eigentumswohnung verkaufen.
Empfohlene Höhe bei Wohn- und Gewerbeimmobilien
Die altersgestaffelten Werte der II. BVO sind ursprünglich für Wohnimmobilien konzipiert und lassen sich auf typische Mehrfamilienhäuser gut anwenden. Bei Gewerbeimmobilien liegt die Sache anders, da die Nutzung, die technische Ausstattung und der Instandhaltungsaufwand oft stärker streuen als bei Wohngebäuden.
Gewerbeeinheiten mit intensiver technischer Ausstattung, etwa Gastronomieflächen mit aufwendiger Lüftungstechnik oder Ladenflächen mit hohem Publikumsverkehr, verursachen in der Regel einen höheren Instandhaltungsaufwand als vergleichbare Wohnflächen. Hier bietet sich die Peterssche Formel eher an als die pauschale Quadratmeter-Methode, weil sie die tatsächlichen Herstellungskosten und damit die individuelle Bausubstanz stärker berücksichtigt.
Für gemischt genutzte Gebäude mit Wohn- und Gewerbeeinheiten empfiehlt sich eine differenzierte Betrachtung je Einheitentyp, auch wenn die Rücklage insgesamt gemeinschaftlich verwaltet wird. Die Gemeinschaftsordnung kann hierzu eigene Verteilungsschlüssel vorsehen, etwa nach Miteigentumsanteilen oder nach tatsächlicher Nutzungsintensität.
Folgen von Unterdeckung oder Überdeckung der Rücklage
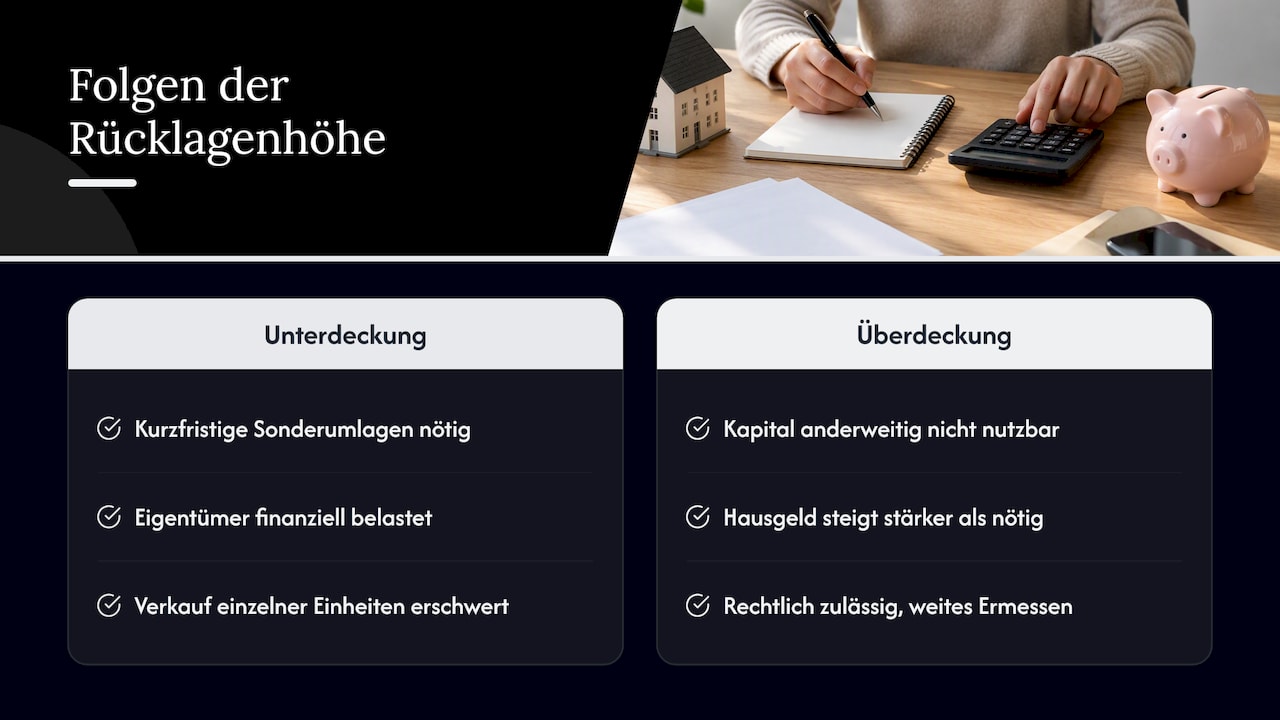
Eine zu niedrige Rücklage zwingt die Eigentümergemeinschaft bei Bedarf zu kurzfristigen Sonderumlagen, die für einzelne Eigentümer finanziell belastend sein können, insbesondere wenn mehrere größere Maßnahmen zusammenfallen. Das kann auch die Verkaufsfähigkeit einzelner Einheiten erschweren, weil Kaufinteressenten das Risiko einer anstehenden Nachzahlung in ihre Entscheidung einbeziehen.
Eine deutlich überdeckte Rücklage ist rechtlich zulässig, denn wie der Bundesgerichtshof festgestellt hat, steht den Eigentümern bei der Bemessung ein weites Ermessen zu. Allerdings bindet eine sehr hohe Rücklage Kapital, das Eigentümer sonst anderweitig nutzen könnten, und erhöht das monatliche Hausgeld stärker als nötig. In der Praxis sollte die Höhe daher regelmäßig an den tatsächlichen Instandhaltungsbedarf angepasst werden, statt pauschal immer weiter zu steigen.
Für die Verwaltung bedeutet sowohl Unter- als auch Überdeckung zusätzlichen Erklärungsaufwand gegenüber den Eigentümern, insbesondere wenn die Jahresabrechnung deutliche Abweichungen zum Wirtschaftsplan zeigt. Eine nachvollziehbare Dokumentation der Berechnungsgrundlage erleichtert hier die Kommunikation in der Versammlung.
Rechtliche Grundlagen zur Bildung der Rücklage
Die Pflicht zur Ansammlung einer angemessenen Erhaltungsrücklage ergibt sich aus dem Wohnungseigentumsgesetz, konkret aus den Vorschriften zum Wirtschaftsplan nach § 19 und § 28 WEG. Eine feste gesetzliche Höhe nennt das Gesetz dabei nicht, wie auch das WEG-Lexikon von Jurial bestätigt: Die Entscheidung über die konkrete Höhe liegt im Ermessen der Eigentümerversammlung und orientiert sich an Alter, Zustand, Bauweise und Ausstattung des Gebäudes.
Die II. Berechnungsverordnung selbst stammt ursprünglich aus dem Bereich des öffentlich geförderten Wohnungsbaus, ihre Richtwerte haben sich aber als anerkannte Orientierung auch für frei finanzierte Eigentumswohnungen etabliert. Ergänzend regelt die jeweilige Gemeinschaftsordnung, ob und wie die Rücklage bei Mehrhausanlagen getrennt geführt wird, was eine weitere BGH-Entscheidung ausdrücklich bestätigt hat.
Diese Hinweise ersetzen keine individuelle Rechtsberatung. Bei strittigen Beschlüssen oder ungewöhnlichen Fallkonstellationen empfiehlt sich der Rat einer Fachanwaltskanzlei für Wohnungseigentumsrecht.
Rücklage anpassen bei Modernisierung und Sanierungsbedarf
Steht eine größere Modernisierung an, etwa eine energetische Sanierung der Fassade oder der Austausch der Heizungsanlage, reichen die pauschalen II. BVO-Werte oft nicht aus, um die tatsächlichen Kosten zu decken. In solchen Fällen lohnt sich eine Nachrechnung mit realistischen Kostenschätzungen, idealerweise gestützt auf ein technisches Gutachten, statt sich allein auf die altersgestaffelten Richtwerte zu verlassen.
Ein konkretes Beispiel für die Größenordnung solcher Maßnahmen liefert der Bereich der Badsanierung: Der Ratgeber zur Badsanierung-Finanzierung zeigt, welche Kostenarten und Finanzierungswege bei umfassenderen Erneuerungen typischerweise anfallen, eine Größenordnung, die sich sinngemäß auch auf gemeinschaftliche Sanierungsprojekte übertragen lässt.
Sinnvoll ist es, die Rücklagenhöhe nicht erst bei akutem Bedarf zu überprüfen, sondern in regelmäßigen Abständen, etwa im Rahmen eines Gebäude-Checks alle fünf bis zehn Jahre. So lassen sich absehbare Maßnahmen frühzeitig in den Wirtschaftsplan einplanen, und die monatlichen Beiträge können schrittweise angepasst werden, statt kurzfristig durch eine hohe Sonderumlage ausgeglichen werden zu müssen.
Kurze Autorenperspektive: Warum vorausschauende Planung schützt
Die häufigste Falle ist eine zu knapp bemessene Rücklage, die erst beim nächsten Schaden auffällt. Ein regelmäßiger Gebäude-Check und eine dokumentierte Wirtschaftsplanung verhindern genau das.
— Uli
Unterstützung bei Wirtschaftsplan und Rücklagenmanagement
Eine fundierte Rücklagenberechnung ist nur die halbe Arbeit, entscheidend ist die saubere Umsetzung im Wirtschaftsplan und die laufende Dokumentation gegenüber der Eigentümergemeinschaft. Genau hier unterstützen wir Eigentümergemeinschaften mit strukturierter Kalkulation, nachvollziehbarem Reporting und klarer Kommunikation in der Versammlung. Wenn Sie prüfen möchten, wie Ihre Gemeinschaft bei Rücklage und Wirtschaftsplan aufgestellt ist, erfahren Sie mehr über die WEG-Verwaltung oder fordern Sie ein unverbindliches Angebot an.
Dieser Artikel enthält allgemeine Informationen und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Wenden Sie sich an eine qualifizierte Finanzfachperson zu Ihrer persönlichen Lage, bevor Sie auf Grundlage dieses Inhalts handeln.
FAQ
Wie hoch sollte die monatliche Instandhaltungsrücklage sein?
Als Orientierung dienen die altersgestaffelten Werte der II. BVO: Bei einem Gebäude über 32 Jahre liegt der Richtwert bei 11,50 €/m²/Jahr, für eine 80-Quadratmeter-Wohnung also rund 76,67 € im Monat. Bei höheren Baukosten oder umfangreicherer Ausstattung kann die Peterssche Formel einen höheren, genaueren Wert ergeben.
Sind 300 Euro Hausgeld viel?
Das lässt sich pauschal nicht beantworten, denn im Hausgeld stecken neben der Instandhaltungsrücklage auch Betriebskosten wie Hausmeister, Versicherung und Verwaltungsgebühr. Entscheidend ist, wie sich der Betrag zusammensetzt und ob der Rücklagenanteil zu Wohnfläche und Gebäudealter passt, nicht die absolute Höhe allein.
Wie hoch ist die Instandhaltungsrücklage für eine Eigentumswohnung?
Die Höhe richtet sich nach Alter, Zustand und Ausstattung des Gebäudes und wird über den Wirtschaftsplan von der Eigentümerversammlung beschlossen. Als Richtwert nennt die II. BVO je nach Gebäudealter zwischen 7,10 und 11,50 €/m²/Jahr, mit Aufzug jeweils einen Euro mehr.
Wie hoch dürfen Instandhaltungskosten sein?
Eine feste gesetzliche Obergrenze für die Instandhaltungsrücklage gibt es nicht. Der Bundesgerichtshof räumt den Eigentümern ein weites Ermessen ein, solange der Beschluss nicht offensichtlich unangemessen ist, etwa durch eine Rücklage, die den tatsächlichen Bedarf deutlich übersteigt oder weit unter ihm liegt.
Quellen
- Schwäbisch Hall – Instandhaltungsrücklage
- Zweite Berechnungsverordnung (II. BVO) §28
- Lohnsteuer‑Kompakt – Erhaltungsrücklage: Werbungskostenabzug erst bei Abfluss
- Wikipedia – Instandhaltungsrücklage