In einer Wohnungseigentümergemeinschaft schließt kein Eigentümer die Gebäudeversicherung für sich allein ab. Das Wohnungseigentumsgesetz zählt die Versicherung des gemeinschaftlichen Eigentums zum Neuwert zur ordnungsmäßigen Verwaltung. Versicherungsnehmerin ist die Gemeinschaft, und die Verwaltung vertritt sie gegenüber dem Versicherer. Im Folgenden erklären wir, was das Gesetz verlangt, was eine typische Police abdeckt, wo Lücken entstehen und wer im Schadenfall welche Pflichten hat: Eigentümer, Verwaltung und Beirat.
TL;DR
- Nach § 19 Abs. 2 Nr. 3 WEG gehört die angemessene Versicherung des gemeinschaftlichen Eigentums zum Neuwert zur ordnungsmäßigen Verwaltung. Dazu kommt eine Haus- und Grundbesitzerhaftpflicht.
- Versicherungsnehmerin ist die Gemeinschaft der Wohnungseigentümer. Ein einzelner Eigentümer kann die Police nicht allein kündigen oder ändern.
- Die Grundpolice deckt meist Feuer, Leitungswasser, Sturm und Hagel ab. Starkregen und Überschwemmung sind nur mit Elementarschutz versichert.
- Im Schadenfall melden Sie den Schaden sofort der Verwaltung, begrenzen ihn, soweit es Ihnen möglich ist, und dokumentieren ihn. Eigenmächtige Absprachen mit dem Versicherer führen oft zu Verzögerungen.
- Wird eine einzelne Wohnung verkauft, bleibt der Vertrag der Gemeinschaft bestehen. Der Käufer tritt in die Gemeinschaft ein, nicht in einen eigenen Vertrag.
Inhaltsverzeichnis
- Inhalt
- Ist die Gebäudeversicherung für die WEG Pflicht?
- Versicherungsnehmer, Prämie und Kostenverteilung
- Was die Police abdeckt und was nicht
- Elementarschutz: die häufigste Lücke
- Gemeinschafts- und Sondereigentum im Schadenfall
- Wer welche Pflichten hat
- Der Schadenfall Schritt für Schritt
- Verkauf einer Wohnung und Eigentümerwechsel
- Checkliste: die Police regelmäßig prüfen
- Unsere Sicht aus der Verwaltungspraxis
- Wie wir Gemeinschaften bei der Versicherung unterstützen
- Häufige Fragen
- Quellen
Inhalt
- Ist die Gebäudeversicherung für die WEG Pflicht?
- Versicherungsnehmer, Prämie und Kostenverteilung
- Was die Police abdeckt und was nicht
- Elementarschutz: die häufigste Lücke
- Gemeinschafts- und Sondereigentum im Schadenfall
- Wer welche Pflichten hat
- Der Schadenfall Schritt für Schritt
- Verkauf einer Wohnung und Eigentümerwechsel
- Checkliste: die Police regelmäßig prüfen
- Unsere Sicht aus der Verwaltungspraxis
- Häufige Fragen
Ist die Gebäudeversicherung für die WEG Pflicht?
Für Eigentümer eines Einfamilienhauses gibt es in Deutschland keine allgemeine gesetzliche Pflicht zur Wohngebäudeversicherung. In der Wohnungseigentümergemeinschaft sieht das anders aus. Das Gesetz nennt in § 19 Abs. 2 Nr. 3 WEG ausdrücklich die angemessene Versicherung des gemeinschaftlichen Eigentums zum Neuwert sowie die angemessene Versicherung der Wohnungseigentümer gegen Haus- und Grundbesitzerhaftpflicht als Teil einer ordnungsmäßigen Verwaltung.
Für die Praxis bedeutet das: Jeder einzelne Eigentümer kann verlangen, dass die Gemeinschaft diesen Versicherungsschutz unterhält. Eine Gemeinschaft, die ohne Gebäudeversicherung dasteht, verwaltet nicht ordnungsgemäß. Die Verwaltung muss in diesem Fall handeln und das Thema auf die Tagesordnung der Eigentümerversammlung setzen.
Zwei Begriffe aus dem Gesetz verdienen einen genaueren Blick:
- Neuwert: Versichert ist der Betrag, den der Wiederaufbau des Gebäudes in gleicher Art und Güte heute kosten würde, nicht der Zeitwert eines älteren Hauses. In vielen Policen wird das über den sogenannten gleitenden Neuwert abgebildet, der sich an die Baupreisentwicklung anpasst. So entsteht nach einigen Jahren keine Unterversicherung.
- Angemessen: Das Gesetz schreibt weder einen bestimmten Tarif noch eine bestimmte Liste von Gefahren vor. Was angemessen ist, hängt vom Gebäude, seiner Lage und seinen Risiken ab. Darüber entscheidet die Gemeinschaft per Beschluss, vorbereitet durch die Verwaltung.
Ob ein konkreter Versicherungsumfang in Ihrer Gemeinschaft rechtlich ausreicht, ist eine Einzelfallfrage. Bei Streit in der Gemeinschaft ist eine Fachanwältin oder ein Fachanwalt für Miet- und Wohnungseigentumsrecht die richtige Stelle. Dieser Beitrag gibt einen Überblick und ersetzt keine Rechtsberatung.
Versicherungsnehmer, Prämie und Kostenverteilung
Seit der WEG-Reform 2020 ist die Gemeinschaft der Wohnungseigentümer selbst Trägerin der Verwaltung. Sie schließt den Versicherungsvertrag ab, und die Verwaltung vertritt sie nach außen. Die Rechtsprechung und das Fachschrifttum gehen davon aus, dass die Verwaltung die primäre Ansprechpartnerin des Versicherers ist. Das ergibt sich auch aus den Praxis-FAQ zu Versicherungsschäden bei Haufe.
Daraus folgen einige praktische Punkte:
- Abschluss und Kündigung: Der Wechsel des Versicherers, eine neue Deckungssumme oder der Einschluss zusätzlicher Gefahren werden in der Regel von der Eigentümerversammlung beschlossen. Ein einzelner Eigentümer kann die Gemeinschaftspolice nicht wirksam kündigen.
- Prämie: Die Versicherungsprämie ist Teil der Bewirtschaftungskosten. Sie steht im Wirtschaftsplan und wird in der Jahresabrechnung nach dem Kostenverteilungsschlüssel der Gemeinschaft auf die Eigentümer verteilt, häufig nach Miteigentumsanteilen, sofern die Gemeinschaftsordnung oder ein Beschluss nichts anderes vorsieht.
- Selbstbehalt: Viele Mehrfamilienhaus-Policen enthalten einen Selbstbehalt je Schaden. Wie er verteilt wird, sollte die Gemeinschaft klar regeln, damit nicht bei jedem Leitungswasserschaden erneut diskutiert wird.
- Vermieter: Wenn Sie Ihre Wohnung vermieten, können Sie den auf Ihre Einheit entfallenden Anteil der Gebäudeversicherung in der Regel als Betriebskosten an den Mieter weitergeben, sofern der Mietvertrag das vorsieht. Einen Überblick gibt unser Beitrag Vermieterversicherungen: umlagefähig oder privat?.
Wer die Zusammenhänge zwischen Gemeinschaft, Verwaltung und einzelnen Eigentümern grundsätzlich nachlesen möchte, findet sie in unserem Beitrag Eigentümergemeinschaft einfach erklärt: Rechte und Pflichten.
Was die Police abdeckt und was nicht
Die verbundene Wohngebäudeversicherung ist aus mehreren Gefahren zusammengesetzt. Welche davon versichert sind, steht im Versicherungsschein und in den Bedingungen. Die folgende Übersicht zeigt den üblichen Aufbau. Maßgeblich bleibt immer der konkrete Vertrag Ihrer Gemeinschaft.
| Gefahr | Typischerweise in der Grundpolice? | Worauf Sie achten sollten |
|---|---|---|
| Feuer, Blitzschlag, Explosion | Ja | Überspannungsschäden durch Blitz sind teils nur mit Zusatzbaustein versichert |
| Leitungswasser | Ja | Häufigster Schaden im Mehrfamilienhaus; Frostschutz-Obliegenheiten beachten |
| Sturm und Hagel | Ja | Meist erst ab einer bestimmten Windstärke versichert |
| Starkregen, Überschwemmung, Rückstau | Nein, nur mit Elementarschutz | Rückstausicherung im Keller ist oft Voraussetzung |
| Weitere Elementargefahren (z. B. Erdrutsch, Schneedruck) | Nein, nur mit Elementarschutz | Umfang je nach Tarif unterschiedlich |
| Glasbruch, Photovoltaik, Ladestationen | Oft nur als Zusatz | Nachrüstungen dem Versicherer melden |
| Haftpflicht der Gemeinschaft | Eigener Vertrag | Gehört nach § 19 WEG ebenfalls zur ordnungsmäßigen Verwaltung |
Nicht Gegenstand der Gebäudeversicherung ist Ihr Hausrat, also alles, was beim Auszug mitgenommen würde: Möbel, Kleidung, lose Geräte. Dafür ist die persönliche Hausratversicherung jedes Bewohners zuständig. Bei Mietwohnungen schließt sie der Mieter ab.
Elementarschutz: die häufigste Lücke
Starkregen ist kein Problem nur von Flussufern. Läuft die Kanalisation nach einem Gewitter über, drückt Wasser durch Bodenabläufe in Keller und Tiefgaragen, auch in Lagen, die nie ein Hochwasser erlebt haben. Die Grundpolice zahlt in diesem Fall nicht. Erst der Baustein Elementarschutz deckt Überschwemmung durch Starkregen und Rückstau ab.
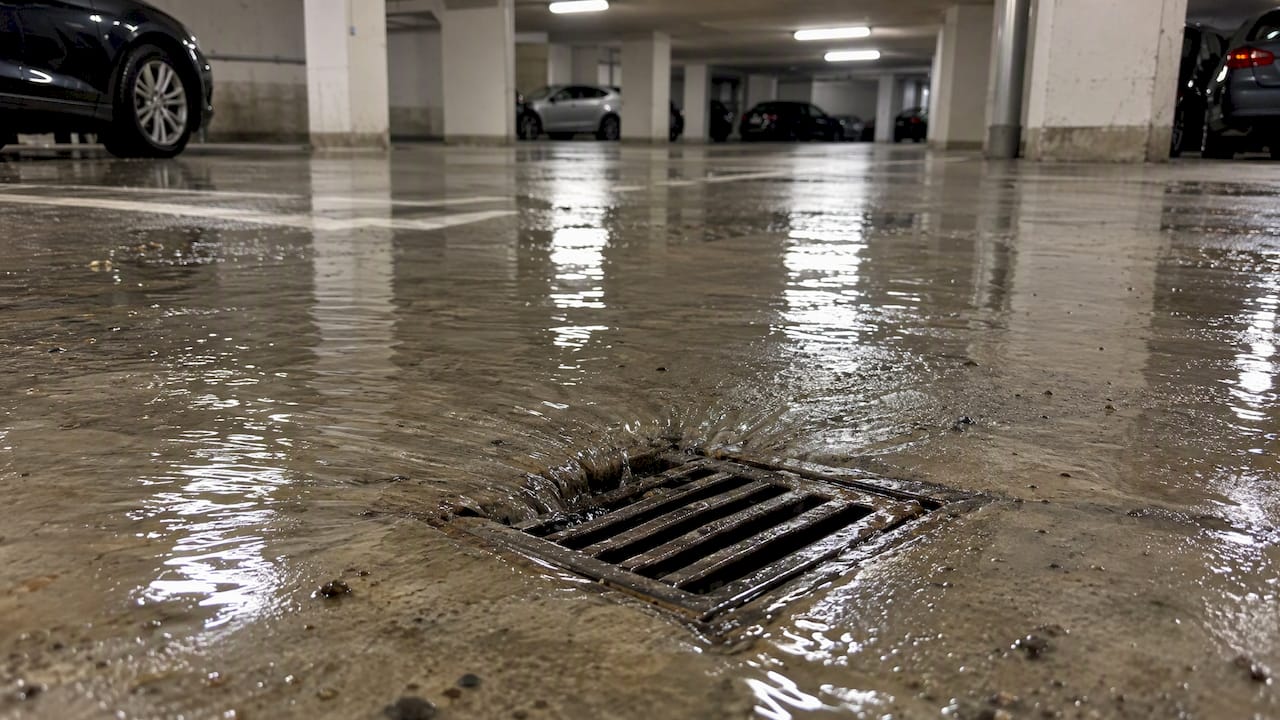
Die Lücke ist groß. Nach Angaben des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) verfügten Ende 2025 rund 41 Prozent der Wohngebäude in Deutschland über keinen Elementarschutz. Der GDV weist zudem darauf hin, dass versicherte Elementarschäden im Schnitt deutlich teurer ausfallen als Sturm- und Hagelschäden: rund 4.700 Euro gegenüber 2.100 Euro je Schaden. In einem Mehrfamilienhaus mit Tiefgarage, Heizungsraum und Kellerabteilen kann ein einziges Ereignis deutlich darüber liegen.
Eine gesetzliche Pflicht zur Elementarschadenversicherung gibt es derzeit nicht. Das Vorhaben steht im Koalitionsvertrag, ist aber bislang nicht beschlossen. Für die Gemeinschaft bleibt es deshalb eine eigene Entscheidung, die gut vorbereitet sein sollte:
- Die Verwaltung holt beim bestehenden Versicherer ein Angebot für den Einschluss ein, bei Bedarf auch Vergleichsangebote.
- Die Angebote werden mit Prämie, Selbstbehalt und Bedingungen, etwa zur Rückstausicherung, gegenübergestellt.
- Die Eigentümerversammlung beschließt auf dieser Grundlage. Der Beschluss wird protokolliert, damit später nachvollziehbar ist, warum die Gemeinschaft so entschieden hat.
Auch im Rhein-Main-Gebiet mit seinen dicht bebauten Lagen in Mainz, Wiesbaden und Frankfurt erleben wir, dass Keller nach Starkregen unter Wasser stehen. Die Entscheidung über den Elementarschutz gehört deshalb in jede Gemeinschaft auf die Tagesordnung, auch wenn sie am Ende anders ausfällt.
Gemeinschafts- und Sondereigentum im Schadenfall
Im Wohnungseigentum wird zwischen Gemeinschaftseigentum (Dach, Fassade, tragende Wände, Steigleitungen) und Sondereigentum (zum Beispiel Innenausbau, Bodenbeläge, nichttragende Wände in der Wohnung) unterschieden. Die Gebäudeversicherung folgt dieser Trennung in vielen Fällen nicht: Üblicherweise ist das gesamte Gebäude versichert, einschließlich des Sondereigentums.
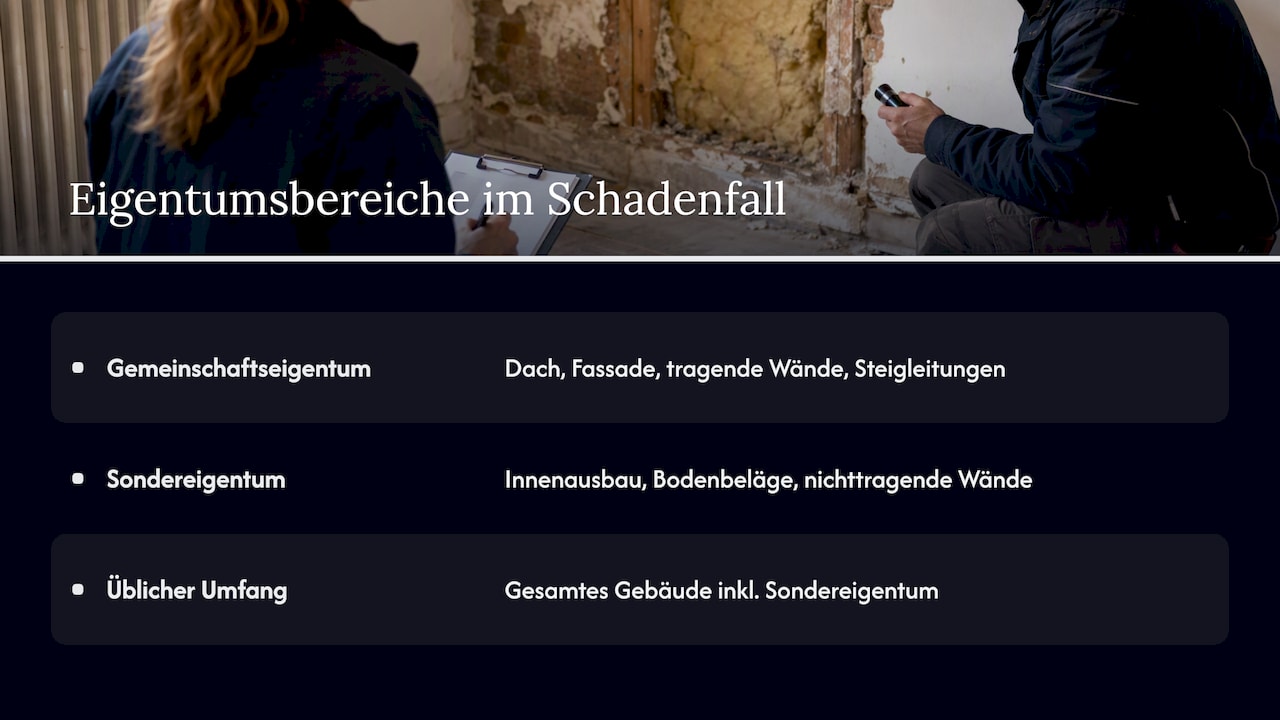
Gerade Leitungswasserschäden betreffen oft beides. Ein geplatztes Rohr in der Wand beschädigt die Leitung (Gemeinschaftseigentum), den Estrich und das Parkett in der Wohnung darunter (häufig Sondereigentum). Die Haufe-Praxis-FAQ behandeln genau diese Konstellation: Wasserschäden, die sich auf Gemeinschafts- und Sondereigentum ausdehnen, und die Frage, wie weit die Pflichten der Verwaltung reichen.
Unsere Empfehlung aus der Praxis: Behandeln Sie einen solchen Schaden als einen Vorgang, den die Verwaltung koordiniert. Wer als Eigentümer ohne Abstimmung eigene Handwerker beauftragt oder den Schaden auf eigene Faust mit dem Versicherer abrechnet, riskiert doppelte Meldungen, Lücken in der Dokumentation und im ungünstigen Fall Kürzungen der Leistung. Wie weit Ihre Rechte und Pflichten im Einzelfall reichen, hängt auch von der Gemeinschaftsordnung und dem Verwaltervertrag ab.
Wer welche Pflichten hat
Die folgende Übersicht fasst zusammen, wer bei der Gebäudeversicherung typischerweise was übernimmt. Abweichungen können sich aus der Gemeinschaftsordnung, aus Beschlüssen und aus dem Verwaltervertrag ergeben.
| Beteiligte | Typische Aufgaben und Pflichten |
|---|---|
| Eigentümergemeinschaft | Beschließt über Versicherer, Umfang, Deckungssumme und Zusatzbausteine; trägt die Prämie |
| Verwaltung | Vertritt die Gemeinschaft, meldet Schäden am Gemeinschaftseigentum, koordiniert Gutachter und Handwerker, überwacht Zahlungen, bereitet Beschlüsse vor |
| Verwaltungsbeirat | Prüft Wirtschaftsplan und Jahresabrechnung, also auch die Prämie; kann die Überprüfung des Versicherungsschutzes anregen |
| Einzelner Eigentümer | Meldet Schäden unverzüglich an die Verwaltung, hält Obliegenheiten in seiner Wohnung ein (z. B. Frostschutz), ermöglicht Zugang für Begutachtung und Reparatur |
| Mieter | Meldet Schäden an den Vermieter; versichert seinen Hausrat selbst |
Zu den Pflichten gegenüber dem Versicherer gehören die sogenannten Obliegenheiten. Sie stehen in den Versicherungsbedingungen. Typisch sind: Leitungen in ungenutzten Gebäudeteilen entleeren oder ausreichend beheizen, Rückstausicherungen warten, längeren Leerstand oder Umbauten anzeigen. Werden Obliegenheiten verletzt, kann der Versicherer seine Leistung kürzen. Prüfen Sie daher als Beirat gemeinsam mit der Verwaltung, welche Obliegenheiten Ihre Police konkret enthält, und geben Sie die wichtigsten an alle Eigentümer und Bewohner weiter.
Der Schadenfall Schritt für Schritt
Ein Schaden am Gebäude ist ärgerlich, lässt sich aber mit einem klaren Ablauf gut bewältigen. So gehen Sie als Eigentümer vor:
- Schaden begrenzen: Nach § 82 VVG muss der Versicherungsnehmer beim Eintritt des Versicherungsfalles nach Möglichkeit für die Abwendung und Minderung des Schadens sorgen. Konkret heißt das: Hauptwasserhahn schließen, Strom in betroffenen Räumen abschalten, bewegliche Gegenstände in Sicherheit bringen. Bei Gefahr für Personen rufen Sie zuerst Feuerwehr oder Notdienst.
- Verwaltung sofort informieren: Melden Sie den Schaden ohne Verzögerung an die Verwaltung, am besten schriftlich und mit Fotos. Die Verwaltung meldet ihn dem Versicherer, denn die Bedingungen verlangen in der Regel eine unverzügliche Anzeige.
- Dokumentieren: Fotografieren Sie den Schaden, bevor aufgeräumt wird. Manche Versicherer schreiben Fotos ab bestimmten Schadenhöhen ausdrücklich vor; bei der DEVK etwa sind laut ihren Vorgaben zur Schadenmeldung bei Schäden über 5.000 Euro Fotos zur Beweissicherung erforderlich. Beschädigte Teile nicht vorschnell entsorgen.
- Keine Reparatur ohne Abstimmung: Notmaßnahmen sind zulässig und sinnvoll. Größere Reparaturen sollten erst nach Rücksprache mit Verwaltung und Versicherer beauftragt werden, damit Gutachter den Schaden noch sehen können.
- Ursache klären lassen: Bei Leitungswasser sucht ein Fachbetrieb die Leckage. Bei Sturm am Dach dokumentiert ein Dachdecker den Befund. Wie gründlich Fachbetriebe solche Befunde für die Versicherung aufbereiten, zeigt etwa dieses Beispiel zur Dokumentation von Sturmschäden am Dach für den Versicherer aus den USA; die Grundsätze lassen sich gut auf die Praxis hier übertragen.
- Abrechnung und Weiterleitung: Die Verwaltung stimmt die Regulierung ab, prüft die Zahlung und ordnet sie dem richtigen Konto zu. Betrifft der Schaden auch Ihr Sondereigentum, wird der entsprechende Anteil an Sie weitergeleitet.
Tipp für Vermieter: Bitten Sie Ihre Mieter schon beim Einzug, Schäden sofort und mit Foto zu melden. Je früher die Information bei der Verwaltung ist, desto geringer ist der Folgeschaden. Wie wir das in der laufenden Betreuung organisieren, beschreibt unser Leitfaden zu den Prozessen in der Mietverwaltung.
Verkauf einer Wohnung und Eigentümerwechsel
Bei einem Einfamilienhaus regelt § 95 VVG, dass der Erwerber beim Verkauf an die Stelle des bisherigen Versicherungsnehmers tritt. Die Versicherung geht also automatisch auf den Käufer über, der sie anschließend kündigen oder fortführen kann, wie zum Beispiel ERGO in seinen Hinweisen zum Eigentümerwechsel erläutert.
In der WEG ist die Lage einfacher. Versicherungsnehmerin ist die Gemeinschaft, nicht der Verkäufer einer einzelnen Wohnung. Wird eine Wohnung verkauft, bleibt der Vertrag unverändert bestehen. Der Käufer wird Mitglied der Gemeinschaft und trägt ab dem vereinbarten Zeitpunkt seinen Anteil an der Prämie über das Hausgeld. Er kann die Gemeinschaftspolice nicht für sich kündigen.
Ein Punkt verdient trotzdem Aufmerksamkeit: die Zeit zwischen Notartermin und Eintragung im Grundbuch. Tritt in dieser Phase ein Schaden auf, ist oft unklar, wer handeln darf. Eine Kanzlei beschreibt diese Konstellation ausführlich in einem Beitrag zum Wasserschaden zwischen Notartermin und Übergabe. In der WEG läuft die Abwicklung am Gemeinschaftseigentum ohnehin über die Verwaltung. Für Schäden am Sondereigentum sollten Käufer und Verkäufer im Kaufvertrag klar regeln, wem Versicherungsleistungen zustehen. Lassen Sie diesen Punkt vom beurkundenden Notar ansprechen.
Welche Unterlagen Sie für den Verkauf brauchen, darunter die Versicherungsnachweise der Gemeinschaft, haben wir in Unterlagen für den Wohnungsverkauf zusammengestellt. Die rechtlichen Abläufe erklärt unser Leitfaden zum Eigentümerwechsel.
Checkliste: die Police regelmäßig prüfen
Eine Gebäudeversicherung wird oft einmal abgeschlossen und dann jahrelang nicht mehr angesehen. Gerade nach baulichen Veränderungen oder nach mehreren Schäden lohnt ein strukturierter Blick. Diese Fragen helfen dem Beirat bei der Vorbereitung:
- Versicherungssumme: Ist das Gebäude zum gleitenden Neuwert versichert? Wurden Ausbauten wie Dachgeschosswohnungen, Aufzüge oder neue Haustechnik nachgemeldet?
- Gefahren: Sind Feuer, Leitungswasser, Sturm und Hagel enthalten? Wurde über den Elementarschutz beschlossen, und ist dieser Beschluss protokolliert?
- Neue Technik: Sind Photovoltaikanlage, Wärmepumpe oder Wallboxen erfasst?
- Selbstbehalt: Wie hoch ist er, und wie verteilt die Gemeinschaft ihn?
- Obliegenheiten: Welche Pflichten stehen in den Bedingungen, und kennen alle Eigentümer sie?
- Schadenverlauf: Wie viele Schäden gab es in den letzten Jahren? Häufen sich Leitungswasserschäden, kann eine Strangsanierung langfristig günstiger sein als steigende Prämien.
- Haftpflicht: Besteht eine Haus- und Grundbesitzerhaftpflicht der Gemeinschaft mit ausreichender Deckungssumme?
- Unterlagen: Liegen Versicherungsschein, Bedingungen und Nachträge vollständig vor und sind sie für Eigentümer einsehbar?
Weitere Prüfpunkte für die Arbeit des Beirats finden Sie in unserer Checkliste für den Verwaltungsbeirat. Wie sich Risiken für Eigentümer über die Versicherung hinaus reduzieren lassen, zeigt unser Beitrag Mehr Sicherheit für Wohnungseigentümer.
Unsere Sicht aus der Verwaltungspraxis
In mehr als 45 Jahren Verwaltung im Rhein-Main-Gebiet haben wir eines immer wieder gesehen: Probleme mit der Gebäudeversicherung entstehen selten im Schadenfall selbst, sondern davor. Eine Police, die seit Jahren nicht überprüft wurde. Ein Elementarschutz, über den nie gesprochen wurde. Eine Photovoltaikanlage, die niemand nachgemeldet hat. Oder ein Eigentümer, der einen Wasserschaden direkt mit dem Versicherer abwickeln wollte, ohne dass die Verwaltung davon wusste.
Wir halten deshalb drei Dinge für entscheidend. Erstens gehört die Versicherung regelmäßig auf die Tagesordnung, nicht erst nach einem Schaden. Zweitens braucht jeder Schaden einen klaren Ablauf und eine Stelle, die ihn koordiniert. Drittens muss jeder Eigentümer jederzeit nachsehen können, was versichert ist und wie ein Schaden bearbeitet wird. In unserem Kundenportal stehen Versicherungsschein, Bedingungen und Schadenvorgänge deshalb rund um die Uhr zur Verfügung.
Versicherungsfragen sind am Ende Fragen des Werterhalts. Eine gut aufgestellte Police schützt nicht nur vor dem einen großen Schaden, sie schafft auch Ruhe in der Gemeinschaft, weil Zuständigkeiten geklärt sind.
— Uli
Wie wir Gemeinschaften bei der Versicherung unterstützen
In unserer WEG-Verwaltung gehört die Betreuung der Gebäudeversicherung zum laufenden Schadensmanagement: Meldung an den Versicherer, Koordination von Handwerkern und Gutachtern, Überwachung der Regulierung und eine nachvollziehbare Zuordnung in der Buchhaltung. Wir bereiten Beschlüsse zum Versicherungsumfang für Ihre Eigentümerversammlung vor, auf Wunsch auch im hybriden Format. Als zertifizierte Verwalter nach § 26a WEG legen wir Wert auf eine saubere Dokumentation. Die Prämie erscheint transparent im Wirtschaftsplan und in der Jahresabrechnung, die wir auch als Abrechnungsservice anbieten. Wenn Sie über einen Wechsel nachdenken, erklärt unser Beitrag zum WEG-Verwalterwechsel Ablauf und Fristen. Vermieter einzelner Wohnungen unterstützen wir zusätzlich in der Mietverwaltung.
Häufige Fragen
Muss eine Eigentümergemeinschaft eine Gebäudeversicherung haben?
Das Wohnungseigentumsgesetz zählt die angemessene Versicherung des gemeinschaftlichen Eigentums zum Neuwert zur ordnungsmäßigen Verwaltung. Jeder Eigentümer kann daher verlangen, dass die Gemeinschaft sie abschließt und aufrechterhält. Hinzu kommt die Haus- und Grundbesitzerhaftpflicht.
Kann ich als Wohnungseigentümer eine eigene Gebäudeversicherung abschließen?
Für das Gebäude ist die Police der Gemeinschaft maßgeblich, eine zweite eigene Gebäudeversicherung ist in der Regel nicht sinnvoll. Ihren Hausrat versichern Sie dagegen selbst. Wenn Sie Ihre Wohnung vermieten, kann zusätzlich eine Vermieterversicherung sinnvoll sein.
Wie schnell muss ein Wasserschaden gemeldet werden?
So schnell wie möglich. Die Versicherungsbedingungen verlangen üblicherweise eine unverzügliche Anzeige, sobald der Schaden bekannt ist. Informieren Sie in der WEG zuerst die Verwaltung, die den Schaden an den Versicherer meldet, und begrenzen Sie den Schaden, soweit Ihnen das möglich ist.
Wer zahlt den Selbstbehalt bei einem Schaden?
Das hängt von der Gemeinschaftsordnung und den Beschlüssen Ihrer Gemeinschaft ab. Häufig wird der Selbstbehalt wie die Prämie auf alle Eigentümer verteilt, es gibt aber abweichende Regelungen. Bei Unklarheit sollte die Gemeinschaft eine ausdrückliche Regelung beschließen.
Was passiert mit der Versicherung, wenn ich meine Wohnung verkaufe?
Der Vertrag der Gemeinschaft läuft unverändert weiter, weil die Gemeinschaft Versicherungsnehmerin ist. Der Käufer übernimmt mit dem Hausgeld seinen Anteil an der Prämie. Für Schäden zwischen Notartermin und Grundbucheintragung sollte der Kaufvertrag klare Regeln enthalten.
Quellen
- § 19 WEG: Regelung der Verwaltung und Benutzung durch Beschluss
- § 82 VVG: Abwendung und Minderung des Schadens
- § 95 VVG: Veräußerung der versicherten Sache
- Haufe: Verwalter und Verwaltervertrag, FAQ Versicherungsschäden
- GDV: 41 Prozent der Wohngebäude ohne Elementarschutz
- Hausbesitzer-News: Elementarschadenversicherung und Stand der Pflichtversicherung
- DEVK: Schaden in der Gebäudeversicherung melden
- ERGO: Wohngebäudeversicherung beim Eigentümerwechsel
- Kanzlei am Rathaus: Wasserschaden zwischen Notartermin und Übergabe
- AM Exteriors: Dokumentation von Sturmschäden für Versicherungsansprüche